白条临时额度真的能提现吗?一文说清真相
白条临时额度的本质是商家与平台合作推出的短期信用提升方案,其核心逻辑在于通过短期资金支持刺激消费行为。从技术层面看,临时额度的使用场景严格限定在指定商户的消费支付环节,系统会通过风控模型实时校验交易合...
花呗秒套平台揭秘:套路解析
所谓花呗秒套平台,本质是利用信息差包装的信用变现灰产。它们通常伪装成电商分销、虚拟商品代发或跨境购物接口,通过伪造交易链路制造资金流转假象。用户提交的订单往往停留在后台脚本层面,实际并未发生真实商品交...
羊小咩“秒到”:看清背后的陷阱
“秒到”这个词在二手回收领域,往往是一把双刃剑。对于像羊小咩这类主打快节奏交易的商家而言,这种极致的支付速度本质上是资金周转率与自动化结算系统的竞争结果。用户对“秒到”的质疑,核心并不在于支付动作本身...
微信分付如何转化为现金流
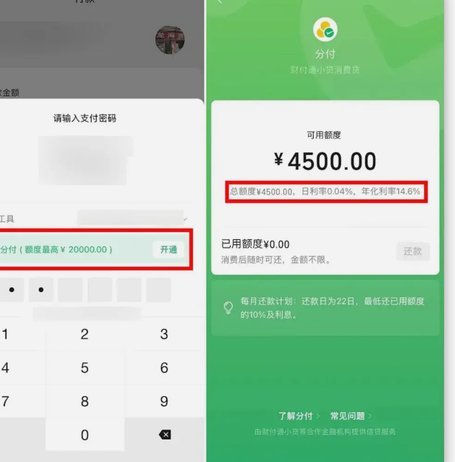
近年来,微信分付作为一种信用支付工具,在用户中广受关注。许多用户 首先,部分用户可能考虑将还款转化为现金流。这种方法并不直接增加资金量,但可以改善个人财务状况。建议提前了解还款计划,并设置自动扣款来...
美团月付提现新套路揭秘
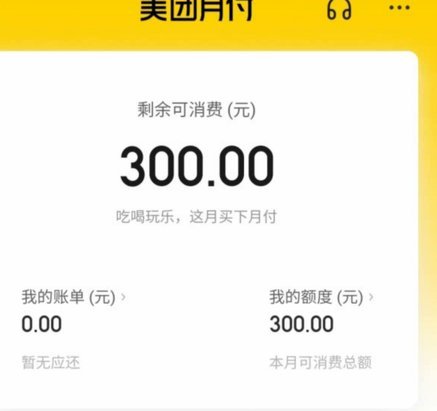
美团月付的便捷性和用户粘性,滋生出一些围绕资金流动的“套路”,尤其是关于现金提取。最初,利用商家提现功能的漏洞,部分不法分子通过批量注册账号并与大量商家合作,频繁进行小额的月付转账和快速提现操作,获取...
中原消费桃享卡套现:可行吗?
中原消费桃享卡的“套现”话题,本质上反映了人们对平台优惠政策的理解和利用方式。 它的设计初衷在于刺激线下消费,扶持商户复苏,并非作为一种纯粹的金融工具。因此,从官方角度来看,“套现”行为违背了平台预期...
拿去花取现最忌三种东西是什么?
**情绪锚定的冲动消费**,无疑是资金流通路径上最危险的泄洪点。当支出行为与心理需求脱钩,我们购买的便不是实物,而是临时的情绪安慰剂。例如,在经历挫败、压力或空虚时,用一次昂贵的购物体验来强行“完成”...
灵活消费新模式
分付额度的设定本质上是平台对用户信用风险的动态评估结果。不同于传统信用卡的固定额度,分付通过大数据分析实时调整可用额度,这种灵活性既降低了违约风险,也提升了用户体验。平台会综合考量用户的历史消费行为、...
得物提现到银行卡如何实现
得物作为潮流文化交易的核心平台,其资金流转机制始终围绕着用户资产安全与交易效率展开。平台目前支持的提现方式主要依托第三方支付通道,用户可通过绑定的支付宝或微信零钱完成资金划转,但直接提现至银行卡的功能...