白条套现操作解析及平台风控揭秘
白条套现的本质是信用工具与金融杠杆的错位使用。用户通过拆分账单、利用优惠券抵扣或分期付款等方式,将原本用于消费的额度转化为可支配的现金。这种操作往往依赖于平台对交易场景的审核漏洞,例如通过第三方支付工...
微信分付资金转移指南
微信分付作为一种信用支付工具,旨在为用户提供便捷的消费金融服务。然而,部分用户可能出于各种原因, 在实际操作中,用户可以通过以下几种间接方式将微信分付的资金转移到微信钱包中:第一,可以使用微信分付进行...
分期乐额度灵活取现
分期乐额度取现,并非简单的“借钱”,而是一种更精细化的资金管理工具,尤其对那些追求财务灵活性的个人投资者而言,价值所在在于它提供的选择空间和风险控制机制。传统的按揭消费模式往往带有固定的还款计划和利率...
花呗套取:风险警惕,别上当
从金融风控和网络欺诈的角度审视“花呗套取”行为,核心判断并非一个简单的安全或不安全问题,而是一个系统性风险与法律合规性的交叉地带。本质上,“套取”涉及的始终是利用消费信贷工具的非正常资金回流路径,它本...
花呗诞生至今:消费金融的进化之路
花呗的诞生时间线暗含着中国消费金融的进化密码。2015年8月,支付宝在杭州推出"花呗"服务时,正值移动支付渗透率突破30%的关键节点。这个看似简单的信用支付工具,实则重构了消费场景的底层逻辑。其核心突...
携程拿去花:旅游分期新选择
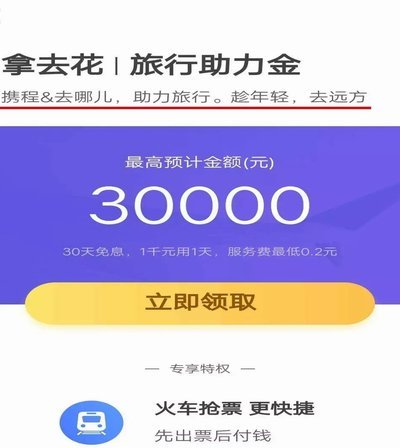
**携程的“拿去花”:旅游消费金融的新尝试** 近年来,随着旅游消费需求的不断升级,各大在线旅行平台纷纷推出各类创新服务以满足用户多样化需求。携程作为国内领先的在线旅游服务商,近期推出了名为“拿去花”...
羊小咩商家高效变现实战策略
羊小咩的变现逻辑建立在数据闭环的精准拆解上。平台通过实时抓取用户行为轨迹,构建起多维标签体系,将流量成本转化为可量化指标。商家在运营中需主动对接这套数据模型,通过AB测试优化转化漏斗,将用户停留时长与...
如何将分期乐购物额度换成现金
近年来,随着移动互联网的发展,分期购物平台迅速崛起。以“分期乐”为代表的消费金融平台不仅为消费者提供了灵活多样的支付方式,还带来了诸多便捷的金融服务。其中,“如何把购物额度换成取现”成为不少用户关注的...
京东白条套现手续费多少?
京东白条的套现行为本质上是对消费信贷功能的异化使用,其手续费结构与平台规则存在复杂关联。京东官方并未直接开放白条提现功能,但部分用户通过第三方支付渠道或虚拟商品交易实现资金套现。此类操作通常需借助第三...
白条加油额度能否“套现”?深度解析其真实用途和风险!
随着互联网金融的不断发展,越来越多的人选择使用诸如“白条”这类信用支付工具进行日常消费。作为一种便捷的金融服务,“白条加油额度”的话题也引起了广泛的讨论——不少人好奇这种特定额度是否可以通过某些方式自...