便利卡怎么买才靠谱?线上线下购买渠道及避坑指南
实体零售网点始终是便利卡最直接的获取渠道。大型连锁便利店、超市以及部分银行网点通常设有自助购卡机,这类场景的优势在于即时性与便捷性——消费者无需等待物流或注册流程,持现金即可完成交易。值得注意的是,部分城市交通卡在便利店的销售点往往与本地公共交通系统存在合作,这种渠道布局背后是商业生态的深度整合,既为商户带来附加收入,也通过高频消费场景提升卡具的使用率。但需警惕的是,非官方授权的零售终端可能存在卡面信息错误或激活失败的风险,因此建议优先选择品牌直营门店。
线上平台的渗透正在重塑便利卡的分销格局。主流支付App、电商平台及品牌官网已形成完整的电子化购卡链路,这种模式突破了地域限制,尤其适合异地用户或需要批量采购的商户。但线上渠道的隐蔽性也带来新的挑战:部分第三方平台以“折扣价”诱导购买,实则通过虚标原价制造价格差异;更有甚者销售伪造的空白卡,需用户自行充值后才暴露问题。此类风险倒逼品牌方加强数字凭证验证机制,例如在购卡页面嵌入动态验证码或绑定用户实名信息,从源头遏制灰色交易。
便利卡的购买场景与使用场景存在强关联性,这种耦合关系决定了渠道选择的优先级。例如地铁通勤族更倾向于在站点便利店购卡,因其可直接关联交通账户;而商超会员卡则与收银台形成闭环,消费者在购物时顺带办理更符合行为习惯。这种场景适配性也催生出“场景化营销”策略,部分品牌在特定时段(如节假日)向便利店终端投放限量版卡面,既提升产品溢价空间,又通过实体网点的高频曝光强化品牌认知。
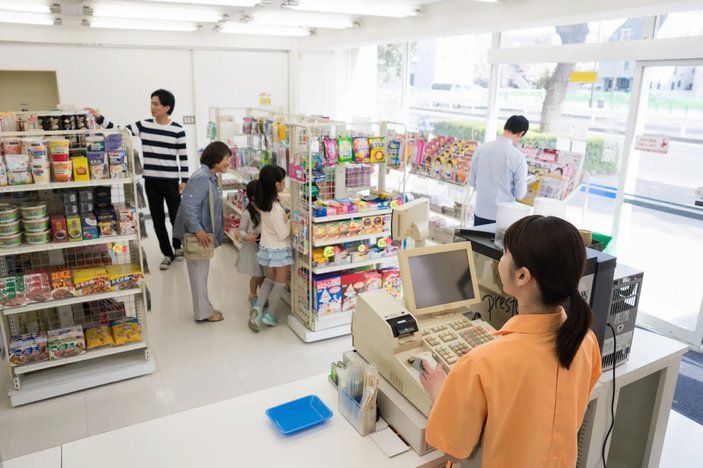
购卡行为背后折射出消费心理的微妙变化。年轻群体更偏好线上渠道的即时满足感,而中老年用户对实体网点的触感信任度更高。这种差异推动渠道商在服务设计上做出调整:线上平台增加“虚拟卡+实体卡”组合销售,线下网点则设置自助查询终端以降低操作门槛。值得注意的是,部分城市已出现“智能购卡站”试点,通过AI交互设备实现卡种推荐、余额查询等增值服务,这种技术赋能正在重新定义传统购卡场景的用户体验边界。
相关文章
白条提前还款注意事项
提前全部还款白条,对于追求财务自由或应对突发状况的消费者而言,无疑是一个极具吸引力的选项。然而,这种行为并非没有限制和潜在风险,需要深入理解其背后的机制,并进行充分的评估。首先,需要明确白条的运作模式...
鲜花何处寻如何用
鲜花,这个看似简单的事物,实则承载着人类对自然的向往与情感的寄托。它不仅是点缀生活的装饰品,更是传递心意的媒介。然而,许多人却在"去哪拿去花"和"怎么用"的问题上感到迷茫。鲜花的获取与应用,远比表面看...
拿去花提现攻略:新手也能轻松搞定
### 财务管理新手入门:拿去花如何提现操作详解 对于许多人来说,了解各种金融产品的使用细节是一项挑战。拿去花作为一种消费信贷服务,其提现过程对于用户来说至关重要。首先,进入拿去花的应用或官方网站后...
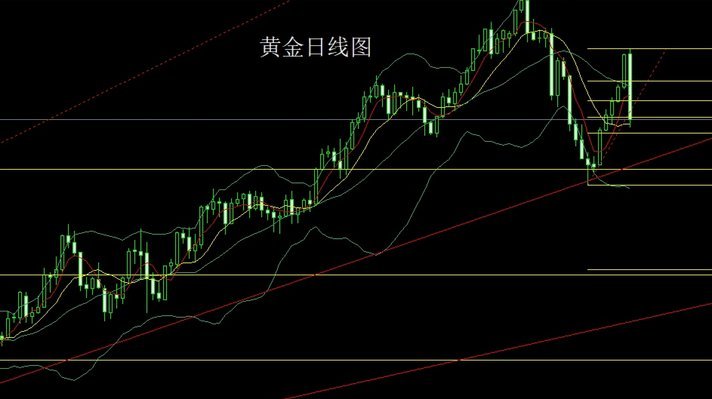
黄金走势深度解析:市场博弈与趋势前瞻
美元指数与实际利率的博弈正在重塑黄金的定价逻辑。近期美联储政策转向预期与美国通胀数据的微妙平衡,使得10年期实际利率曲线出现异常波动。当市场对降息周期的预期升温时,黄金的避险属性与货币贬值对冲功能开始...
分付套现的隐形陷阱
当前市场上涌现的分付套现APP,以“小额分付、快速套现”为卖点,迅速渗透用户日常金融场景。这类应用通过将信用卡额度拆解为多笔低阈值交易,实现资金即时变现,表面看是解决短期资金缺口的便捷工具。但其运作本...
花钱能套回来吗
在商业和投资领域,“拿去花的钱能否套出来”本质上是资金流动性与风险控制的博弈。资金一旦投入特定项目或交易,其回收能力取决于合同条款、市场环境及法律约束力。例如,预付式消费的退款机制通常由商家单方面设定...