分期乐如何查看全部可用额度
对于“分期乐在哪看全部额度”这个问题,不能仅仅停留在指引一个操作路径上。从金融科技和用户体验的视角来看,“额度”是一个动态、多维度的概念集合,它代表的不只是一个静态数字,而是平台根据个人信用行为模型实时计算出的风险容忍范围与消费上限。理解其显示机制,需要深入考察平台的系统架构和数据展示哲学。
分期乐平台在设计用户界面时,不会将“全部额度”作为一个独立的、孤立的数值呈现,而更倾向于将其嵌入到整个用户的财务看板(Dashboard)结构中进行聚合式展示。初次查看额度的用户,通常需要在账户管理或信用服务中心找到专门的事项模块。这里的核心逻辑是:平台要求用户将所有相关的金融数据——包括当前已产生的分期负债、正在进行的还款计划以及系统预留的备用金池(Reserved Fund)——一次性汇总展示,从而形成一个可视化的“可用信贷空间”。这不是简单的查阅数据,而是一个通过引导式流程完成的数据校验过程。
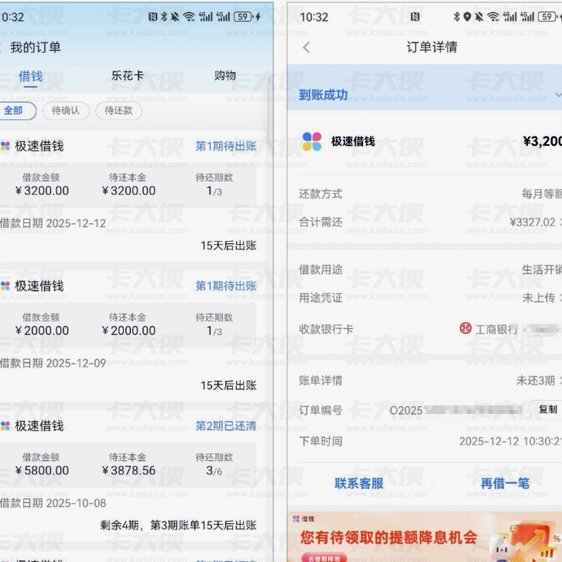
从更深层次分析其额度显示机制,关键在于区分以下几个维度:实际授信总额、已使用部分和剩余可支配额度。所谓的“全部额度”,实际上是这三者叠加的计算结果。系统算法在展示时会遵循严密的风险模型权重:当用户发起新的分期申请请求时,平台首先校验的是当前负债率(Debt Service Ratio)是否过高;只有通过了实时风控评估,剩余可支配的信贷空间才会向用户进行精确推送。因此,若查找“全部额度”,实际上是需要观察系统为您构建的、经过多重风险门槛筛选后的**净可用授信上限**。
从操作路径的角度看,虽然具体按钮和模块名称可能随平台迭代而调整,但核心逻辑始终围绕账户中心的“我的信用”或“还款计划管理”进行深化展示。用户必须进入这个涉及负债记录的深度页面,才能获得一个全面、完整的财务视图。这确保了用户不会仅仅看到一笔单次的交易额度,而是看到一段连续的、代表其整个信贷生命周期的宏观数据概览图谱。这种结构化设计,旨在让用户从消费者转变为理性的债务管理者,能够清晰权衡当前资金需求与自身还款能力的匹配度。
综上所述,“全部额度”并非一个固定常数,它是一个随时间、行为和风控模型持续更新的动态指标。正确的查看方式不是盲目搜索某个数字,而是进入系统的深度账户管理模块,从负债记录的角度进行一次彻底的自我评估。专业用户应养成习惯:将该页面视为您的个人信贷健康报告书,而非仅仅是查询可消费金额的终端。定期对这一全部额度进行复核,结合您最新的还款表现和信用行为积累,才是最科学、最高效的使用方式。
相关文章
羊小咩贷款App风险与机遇解析
## 羊小咩贷款App:理性审视风险与机遇的深度剖析 羊小咩贷款App的迅速崛起,在普惠金融的浪潮下,无疑吸引了众多用户的目光。其核心优势在于“随时随地”的借款模式,并通过社交属性,将借贷过程融入日...
羊小咩充值指南:轻松搞定
羊小咩是一款专为儿童设计的电话手表应用,它不仅具备普通通话功能,还提供了各种安全定位和紧急呼叫服务。对于如何为羊小咩充值话费这一问题,我们需要从几个关键点来探讨。 首先,用户需要通过正规渠道获取羊小...
便荔卡包消费额度怎么套出来
### 便荔卡包消费额度的获取与使用策略 了解如何有效利用便荔卡包的消费额度,不仅能帮助用户节省开支,还能提高消费体验。首先,明确便荔卡包的主要类型和特点至关重要。这类卡片通常提供一定金额的优惠或折...
分期乐靠谱吗?用过的来聊聊
分期乐作为一种消费方式,近年来在各大平台中流行开来。但其可靠性一直是用户关注的焦点。那么,分期乐真的值得依赖吗?我们需要从多个维度进行深入分析。 首先,分期乐在支付分摊方面确实具有明显优势。将总金...
5个技巧,让学习效率飞起来
## 提升学习效率:目标导向,先分解学习。学习效率,目标分解关键目标明确。目标。目标。任务分解效率提升,学习。效率。执行效率:执行效率。 执行效率,第三:可视化效率。第三,量化效率。第四:第四:系统...
分期乐战略转型:创新驱动增长
分期乐近期在消费金融赛道的布局呈现出明显的战略转向,其业务重心正从单纯的分期场景向全链条金融服务延伸。平台通过与多家银行及持牌机构的深度合作,已构建起覆盖信用评估、资金撮合、风险控制的完整生态体系。值...