拿去花:如何高效利用额度?
“拿去花”这类信用产品的本质,并非单纯的消费工具,而是一种高流动性的短期债务杠杆。所谓的“套”,在深层逻辑上并非寻找平台规则的漏洞,而是利用信用额度的时空差,实现个人现金流的重构。想要实现高效利用,首先要拆解其成本结构。每一笔支出的背后,都是以预设的日息或月息为代价,换取即时的支付能力。真正的高手从不关注如何“套取”现金,而在于如何通过额度覆盖原本必须支出的刚性成本,从而将自有资金从低效的消费支出中抽离,投入到具备更高收益或更高流动性的资产配置中。
实现这种价值转换的关键在于“支付场景的替代策略”。当面对大额、周期性的刚性支出时,如果能通过“拿去花”额度先行垫付,并利用其提供的账期缓冲,将原本计划支出的现金流转入更具收益性的理财渠道或用于应对突发的现金流缺口,这便完成了一次成功的资金错位操作。这种操作的核心在于计算“利差”。如果信用额度的融资成本低于你手中资金的边际收益,或者低于你因现金流断裂而产生的违约成本,那么这种额度的使用就是具备正向经济价值的。
进阶的利用方式则在于对消费路径的精密重构。在日常的支付链条中,通过识别平台提供的优惠补贴、满减活动与信用额度支出的重叠区间,可以制造出一种“补贴套利”。例如,在特定促销节点,利用额度进行大宗消费,并结合商户端的返利或积分奖励,实际上是在利用平台的营销成本来对冲信用成本。这种方式要求使用者对支付生态、商户规则以及额度结算周期有极强的洞察力,只有在精准的利差计算下,这种“套利”才能从消费行为升级为财务管理行为。
然而,这种杠杆行为的边界极易被“支付幻觉”所模糊。当数字化的信用额度在指尖变得触手可及,人的大脑往往会忽略其背后的债务属性,产生一种财富增加的错觉,进而引发过度扩张。一旦现金流的周转效率无法覆盖信用成本的复利增长,原本的套利逻辑会迅速坍塌为债务泥潭。专业的财务视角要求我们始终保持对“还款周期”与“资金周转率”的极端敏感。真正的高阶玩法,是始终将信用额度视为一种受控的、带有成本的资源,而非一种可以无限透支的免费财富,只有建立在严密的还款计划之上的额度使用,才具备持续的盈利可能。
相关文章
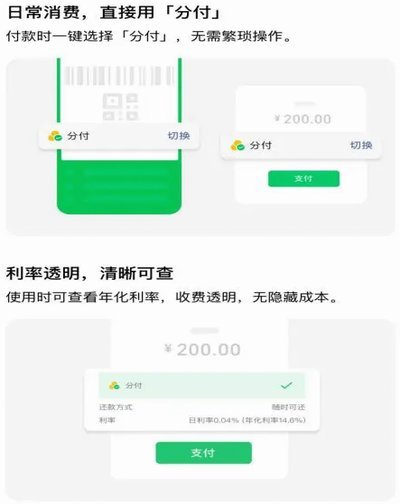
微信分付套现的风险与后果
关于“微信分付可以套吗”的问题,首先要明确的是,任何形式的不当利用金融产品都可能违反相关法律法规和平台服务协议。针对微信分付这种消费金融工具,“套现”行为不仅违背了其设计初衷,还可能会给用户带来不必要...
京东白条闪付,能提现吗?
京东白条闪付,作为京东推出的便捷支付方式,其核心价值在于提供“先消费后付款”服务,降低用户的支付门槛。要回答“京东白条闪付可以提现吗”这个问题,需要深入了解其运作机制和提现规则,不能简单地将其等同于普...
花呗秒套平台靠谱吗?风险有多大?
在探讨花呗秒套平台的可靠性时,我们需要从多个角度审视这个问题,包括平台的运营模式、用户评价、以及背后的风险因素。花呗秒套平台本质上是通过一些技术手段,让用户能够快速套现花呗额度,看似方便快捷,但实际上...
羊小咩额度回收背后的生意经
羊小咩额度回收的兴起,本质上是基于一种特定人群对时间成本和收益最大化的追求。早期羊小咩平台提供的服务,主要面向的是活跃度极高的内容创作者,他们往往需要大量的时间精力去维护社区、积累声誉,并通过参与特定...
如何自然提升白条秒到额度?
白条秒到的核心逻辑在于平台对用户信用风险的动态评估。当系统判定用户具备稳定还款能力时,会触发额度释放机制。这一过程涉及多维度的数据交叉验证,包括消费频次、还款周期、账户活跃度等。高频次的小额消费往往比...
取现额度为何用不了?解读背后的算法心理陷阱
### 拿去花有取现额度,取现不了:当算法与心理编码相遇 在移动支付和金融应用中,“拿去花”成为了一种标志性体验。用户输入预算金额后,系统会显示可用额度,并提示还款余额。这看似简单的数字呈现背后,却...