3秒拿到分期乐购物额度秘诀revealed
分期乐购物额度3秒变现,并非简单的营销噱头,而是依托其核心机制和底层逻辑所成就的价值。理解这种“变现”的关键在于解构分期乐的运作模式。传统的消费金融产品,往往需要经过漫长的审核流程、复杂的信用评估,以及用户的还款意愿判断,因此变现周期通常较长。而分期乐的创新之处在于其极简化的申请流程和“先消费,后还款”的模式。它利用了用户在购物时,对商品和品牌的信任感,以及对当下需求的直接满足的渴望,从而实现了低门槛、快速的资金释放。 核心驱动力在于其与电商平台的深度整合,以及对用户行为数据的精准分析。平台本身提供的购物推荐、优惠活动,以及用户对特定商品或品牌的偏好,都被分期乐系统实时捕捉并转化为可用的额度。 这种机制允许用户在意识到自己想要购买某件商品时,直接通过分期乐进行支付,无需再经历繁琐的等待,真正实现了“3秒变现”。更重要的是,这种变现的成功,依赖于平台与用户的信任关系,以及对用户需求预测的准确性。
要真正理解分期乐3秒变现的精髓,需要深入分析其背后的数据驱动机制。分期乐的额度并非凭空产生,而是基于对用户消费行为的预测和评估。平台通过对用户过去的购物记录、浏览行为、甚至社交媒体上的兴趣偏好进行综合分析,构建起用户消费画像。再结合特定电商平台的销售数据,对用户未来可能购买的商品进行预测,并据此分配相应的额度。例如,如果用户经常购买运动装备,平台可能会预测他未来一段时间内对运动产品的需求,并给予他更高的额度;反之,如果平台对用户消费行为的判断失误,额度也会相应调整。这种动态的额度调整机制,不仅提升了用户体验,也降低了风险。值得注意的是,这种“预测”并非绝对准确,存在一定概率的误差,因此分期乐也需要持续优化其算法,以提高预测的准确率。
要操作“分期乐购物额度3秒变现”,需要用户具备一定的消费习惯,并且对自身消费能力有清晰的认识。 实际上, 这种“变现” 的过程,更多地是用户利用分期乐平台提供的便捷支付功能,而非平台主动给予用户资金。 关键在于用户在平台上的行为对额度影响最大。用户可以通过增加在平台上的消费频率、选择高额度商品、或者积极参与平台的各种促销活动,来提高自身获得较高额度的可能性。 同时, 也要注意, 频繁使用分期乐可能会导致额度下降, 因此, 建议用户合理规划消费计划,避免过度依赖分期乐。 更重要的是, 分期乐的额度变动也与用户的信用评估息息相关, 保持良好的消费习惯,避免逾期还款,有助于提升自身的信用评估,从而获得更高的额度。
从长远来看,分期乐购物额度3秒变现的成功, 预示着消费金融行业将朝着更加便捷、高效的方向发展。 这种模式的建立,不仅为用户提供了更灵活的支付方式,也为电商平台带来了更高的转化率和客单价。 但也需要警惕,过度依赖这种快速变现的模式,可能会加剧消费者的过度消费行为,并对金融风险产生潜在影响。 因此, 消费者在享受便捷支付的同时,也要保持理性的消费观念, 避免陷入债务陷阱。 分期乐的未来发展, 将是平台与用户之间信任关系的深化, 以及消费金融技术的不断创新, 而不仅仅是简单的“3秒变现”。
相关文章
羊小咩贷款靠谱吗?揭秘背后风险
“羊小咩贷款”的争议,实际上反映了中国P2P金融领域深层次的问题,更值得我们关注的,是其背后对信用体系的冲击以及对个人理财的风险预警。要判断“羊小咩贷款正规吗”,不能简单地依赖其宣传的“零门槛”、“低...
白条延期无果?试试这些破解妙招
白条平台用户在面临还款压力时,往往首选客服协商延期。但实际操作中,客服系统化的流程和风控规则可能让协商陷入僵局。此时需跳出常规沟通框架,从平台规则漏洞或技术操作层面寻找突破口。例如,部分用户通过调整还...
分期乐会员如何取消?
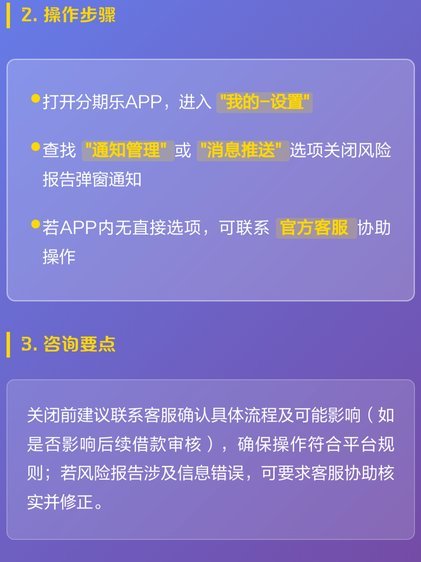
用户在使用分期乐臻享会员过程中,若发现服务价值与实际支出存在落差,及时关闭会员权限是优化消费结构的重要环节。当前多数用户对自动续费机制缺乏足够认知,导致会员状态长期处于非主动管理状态。建议优先通过分期...
白条临时额度能提现变现吗?
白条临时额度的本质是基于用户信用评估的短期信用提升,其设计逻辑与常规额度存在本质差异。临时额度通常针对特定场景或短期资金需求,例如还款周期前的额度补充,其审批机制更侧重于用户近期消费行为与还款能力的动...
花呗快速还款背后的隐忧与风险
花呗套线平台秒还的现象反映出当下用户对于消费信贷周期的极度焦虑。这种模式看似便捷高效,但其背后蕴藏着沉重的风险。一方面,用户为了追求快速还款,往往会陷入更深的债务泥潭。频繁借贷和还款不仅消耗了用户的财...
得物秒杀背后的算力战争:抢购软件深度解析
得物平台的秒杀机制本质上是对稀缺资源的动态博弈,而所谓“抢购神器”软件的出现,实质上重构了这一博弈的规则。这类工具通过自动化脚本与API接口的深度耦合,将原本依赖用户反应速度的秒杀流程转化为算法驱动的...