得物分期额度灵活提现技巧
得物佳物分期额度提现的本质,是将原本用于消费的信用额度转化为可支配的现金资产。这种操作在平台金融体系中属于高阶功能,其底层逻辑涉及信用资产的流动性转化。通过算法模型对用户消费行为、还款记录、资产状况进行多维评估,系统会动态调整可提现额度。这一过程不仅考验平台的风险控制能力,也反映出用户对资金周转的深层需求。值得注意的是,提现额度并非简单的额度数值转换,而是基于用户信用评分、分期使用频率、还款稳定性等指标的加权计算结果。
平台在设计提现机制时,往往采用分层管理策略。基础层设置固定的提现比例,例如将分期额度的30%转化为可提现金额;进阶层则引入动态系数,根据用户历史提现记录和资金使用效率调整比例。这种分层设计既保障了平台资金安全,又为优质用户提供更灵活的财务工具。同时,提现操作会触发信用评分的实时校准,过度依赖提现功能可能引发额度下调甚至冻结风险,这种机制设计本质上是对用户财务行为的预警与约束。
从资金流动角度看,分期额度提现实质是信用资产的再配置过程。用户将原本用于分期消费的信用额度转化为现金,本质上是在进行短期资金借贷。这种操作会直接影响用户的负债结构,增加财务成本。平台通常会在提现时收取一定比例的手续费,且提现金额会占用部分信用额度,导致后续分期额度的可用空间缩减。这种设计既保护了平台资金安全,也引导用户理性使用信用工具。
在实际操作中,提现功能往往与用户的消费行为形成动态博弈。高频次提现可能被系统判定为资金周转需求,进而触发更严格的风控审查;而适度使用则可能获得额度优化的正向反馈。这种机制促使用户在资金规划中建立更精细化的信用管理策略,将分期额度从单纯的消费工具转化为灵活的财务杠杆。平台通过数据沉淀和模型迭代,持续优化这种平衡点,最终实现用户价值与平台风控的双赢。
相关文章
套现花呗是什么 出现的
“套现花呗”现象,看似只是一段流行的网络迷因,实则折射出移动支付生态系统中的复杂问题,以及用户行为的潜在风险。要理解其出现的根源,首先需要认识到花呗的特殊性:它并非单纯的支付工具,而构建了一个“信用池...
得物上余额怎么提现
得物平台的余额提现机制本质上是数字资产向实体货币的转换过程,其核心逻辑依赖于账户安全验证与资金流转路径的双重保障。用户在操作前需完成实名认证与人脸识别双重验证,系统通过比对身份证信息与生物特征数据建立...
花呗秒到账二维码平台可信吗?
花呗秒到账二维码平台,其存在引发了消费者的热议和担忧。表面上看,它似乎是解决急需资金的一种便捷途径,但其背后隐藏着复杂的利益关系和潜在风险。 这种模式通常以低额贷款、快捷审批为诱饵,吸引用户下载第三方...
得物分期玩转攻略:技巧与注意事项
### 得物分期付款策略解析:如何最大化利用分期功能 #### 一、分期机制的深度剖析 得物平台的分期付款系统并非简单的信用贷款,而是结合了信用评估、动态利率和消费场景的综合金融工具。其核心在于通过...
美团买药套现:黑幕与防范
美团买药的套现行为本质上是利用平台规则漏洞进行资金转移,其核心逻辑依赖于药品流通与支付系统的双重属性。药品作为特殊商品,其交易链条包含线上下单、物流配送、药品核销等环节,而支付系统则通过第三方支付接口...
美团额度提现多久能到账?
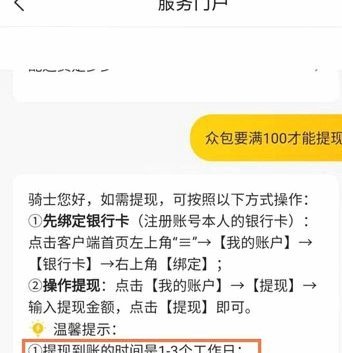
美团额度提现的到账时效并非固定参数,而是由多重动态机制交织的结果。平台在用户申请提现时,会启动多层资金校验流程,包括账户信用评估、交易行为分析及风控模型匹配。普通用户的常规提现通常在1-3个工作日内完...