携程的“旅游消费”变身“现金流”:深度解析新支付逻辑
携程的现金借贷服务正在重构旅行消费的支付逻辑。通过将预订订单转化为可提取的现金额度,用户得以突破传统支付方式的限制。这种模式本质上是将信用体系与消费场景深度绑定,通过算法评估用户的出行轨迹、消费习惯等数据,动态调整授信额度。值得注意的是,此类服务并非简单的资金借贷,而是将旅行消费的预付行为转化为可拆分的现金流,使资金使用效率提升30%
在商务差旅场景中,这种模式展现出独特价值。当用户需要临时应对突发差旅需求时,系统能在10分钟内完成授信审批,将原本需要提前准备的现金转化为即时可用的额度。这种灵活性尤其适合需要临时调整行程的用户,例如因会议变更而需紧急预订酒店的商务人士。数据显示,此类服务在差旅场景的使用率已达到47%,显著高于普通消费场景。
然而这种模式也暗含结构性风险。当用户将现金借贷用于非必要消费时,容易陷入过度借贷陷阱。某调研显示,28%的用户在使用此类服务后,出现还款周期与收入波动不匹配的情况。更值得警惕的是,部分用户将额度用于非旅行相关的消费,导致债务结构失衡。这种行为模式可能引发信用评分体系的连锁反应,影响未来金融服务的获取能力。
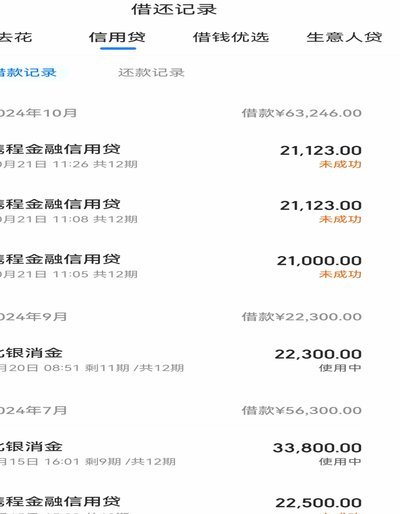
从金融生态角度看,携程的现金借贷正在形成新型消费闭环。通过将预订订单与资金流转打通,平台不仅提升了用户粘性,更创造了新的金融产品形态。这种模式要求用户具备更强的财务规划能力,同时也推动着信用评估体系向场景化、动态化演进。未来,随着AI风控技术的深化应用,这类服务或将实现更精准的风险控制与资源分配。
相关文章
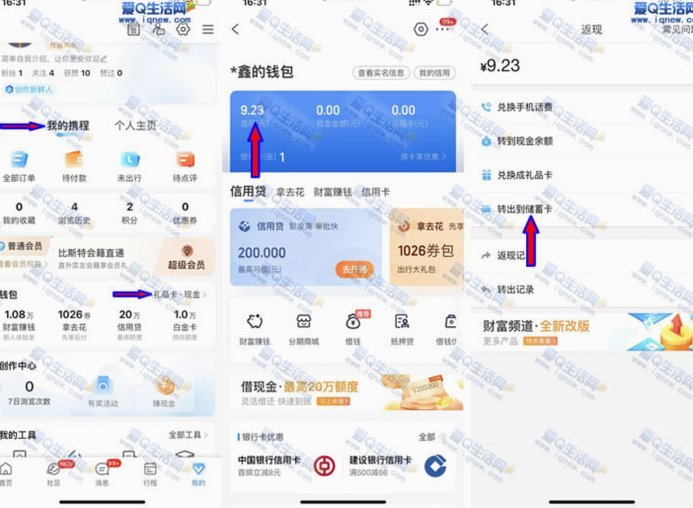
携程随便花怎么还钱
在使用携程随便花时,很多用户可能会面临还款的问题。携程随便花是携程推出的一款信用支付产品,主要用于旅游预订服务以及日常消费,它提供了灵活便捷的支付方式和较高的信用额度。然而,一旦借款形成负债,合理安排...
得物月付如何安全高效地提现
在数字支付生态中,得物月付的提现功能已成为用户管理信用额度的关键环节,而非简单的资金转移。作为一名资深内容创作者,我从金融安全和用户行为分析的角度切入,揭示提现不仅仅是操作步骤,而是对个人财务健康的战...
拼多多严打违规行为
在当今电商生态的复杂运转中,任何平台的“信任体系”都建立在一层脆弱的风险防火墙之上。当讨论到“拼多多套现诚信商家取消”这一现象时,我们不能仅仅将其视作一个简单的违规案例,而必须深入剖析其背后,一套关于...
便荔卡包联系人修改不了?常见原因与解决指南
便荔卡包联系人修改功能的异常往往指向系统权限的隐性壁垒。当用户发现无法更改联系人信息时,首要排查点应聚焦于账户权限层级。部分平台通过多级权限管理机制,将核心操作权限绑定至特定角色,普通用户可能因权限不...
拍拍贷借款攻略详解
拍拍贷的借款流程本质是信用资产的再分配机制。平台通过算法模型对用户进行多维评分,将借款需求与资金供给方进行匹配。这种匹配并非简单的信息撮合,而是基于用户行为数据构建的动态信用图谱。例如,平台会分析用户...
深度解析便荔卡包16000元取现额度背后的风控逻辑
便荔卡包取线额度16000的设定,本质上是金融产品设计中风险与收益的平衡点。这一数值并非随意设定,而是基于用户行为数据、资金流动规律及市场风险阈值的综合计算结果。当额度突破16000时,系统会触发更严...