如何有效提升分期乐的消费额度上限?
分期乐的消费额度体系本质上是算法驱动的动态评估模型,其核心逻辑在于通过多维数据点构建用户信用画像。平台会持续追踪用户的消费频次、分期账单履约率、账户活跃度等指标,将这些参数转化为信用评分。值得注意的是,额度并非静态数值,而是根据用户行为实时调整的弹性区间。例如,连续三个月按时还款的用户,其额度上限可能在原有基础上提升20%-30%,而逾期记录则可能触发额度压缩机制。这种动态调节机制既保障了平台资金安全,也赋予用户通过行为优化实现额度突破的可能。
用户行为模式对额度释放具有显著影响,但这种影响并非简单的线性关系。平台通过机器学习模型识别消费场景的合理性,例如高频小额消费可能被判定为资金周转需求,而单笔大额分期则可能触发风控预警。值得注意的是,系统会区分不同消费场景的信用风险权重,例如教育类消费的违约率低于娱乐类消费,因此相同额度下,教育分期的审批通过率通常更高。用户需要理解不同消费类型对额度评估的差异化影响,才能更精准地规划资金使用策略。
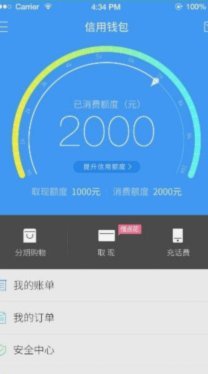
平台的风险控制策略本质上是信用资源的再分配机制。当系统检测到用户存在过度分期倾向时,会通过降低额度上限或增加审批门槛进行干预。这种限制并非简单的额度冻结,而是通过算法模型对用户信用容量进行重新测算。例如,当用户连续三个月使用接近额度上限的分期额度时,系统可能将下一期的可用额度下调至原有水平的70%,以此平衡资金流动性风险。这种动态调整既保护了平台资产安全,也为用户提供了自我修正的空间。
在合规框架内优化额度使用,关键在于建立消费行为与信用评估的正向反馈循环。用户可以通过合理规划分期账单周期,使还款记录保持在最优区间。例如,将消费金额控制在额度的60%-80%区间,既避免系统判定为过度使用,又能维持良好的信用表现。同时,适度增加不同品类的消费比例,有助于平台更全面地评估用户的消费能力。值得注意的是,某些特定消费场景(如教育、医疗)可能享有更高的额度开放系数,用户可针对性地优化消费结构以获取更优的额度分配。
额度体系的底层逻辑本质上是信用资源的博弈场域,用户需要在平台风控规则与自身资金需求之间找到平衡点。过度依赖额度扩张可能触发系统的预警机制,而完全规避使用则可能错失信用积累的机会。关键在于建立可持续的消费模式,使额度使用既符合平台的风险偏好,又能满足个人的消费需求。这种平衡状态的达成,需要用户对平台算法逻辑有深入理解,并在此基础上制定符合自身财务状况的使用策略。
相关文章
花呗:如何理性使用与市场博弈
花呗,这个在中国广为人知的金融产品,已经深深融入了年轻人的生活。它不仅仅是一个支付工具,更是阿里巴巴生态系统中的重要一环,为用户提供了便捷的购物体验和个性化的金融服务。然而,关于花呗的各种讨论也层出不...
拿去花套现回收,合法吗?
近年来,“拿去花”这类消费金融产品因其便捷性和快速的资金周转能力而受到不少用户的青睐。但与此同时,也出现了关于此类平台“套现回收商家”的讨论。从法律和伦理的角度来看,这种行为存在一定的争议性。 首...
揭秘鹿优选6000的价值体系密码
鹿优选6000的“套路”并非简单的公式推导,而是建立在对中国高端消费品市场细分赛道的深刻理解之上。这套系统源自于对中国富豪消费习惯、品味偏好以及购买决策流程的长期观察与研究。其核心在于构建了一个“价值...
分期乐总额度:多少?如何查看?
分期乐总额度是用户了解自身信用状况和消费能力的重要指标,但很多人对其具体含义以及查询方法并不十分清楚。实际上,这个额度代表了你在平台上的最高可借款金额总和,包括所有未结清的订单和剩余可用额度。查看方式...
消费套现:如何将体验转化为资产
每一次看似纯粹的“去花”,从本质上讲,都是一次资源投入与信息交换的过程。我们不能将其简单理解为财富的耗散,而必须重新视作一次成本优化与价值预置。关键在于认知转换:将消费行为升级为一种获取“边际经验值”...
得物取现多久到账?现金到账全解析
得物额度的取现速度与资金到账方式,对于其用户而言至关重要,也构成了其核心价值链的精妙体现。得物平台提供的额度,并非简单的“借钱”,而是基于用户信用评估和交易行为建立的支付工具,其核心在于优化资金流动和...