羊小咩申请指南:多维度风险评估机制揭秘
羊小咩的申请条件构建了一套多维度的筛选机制,其核心逻辑在于通过量化指标评估申请人的风险敞口。信用评分体系是首要门槛,采用动态模型综合考量还款能力、负债率及历史履约记录。值得注意的是,该体系并非简单依赖传统征信数据,而是引入了行为金融学中的风险偏好系数,通过消费习惯、支付频率等非传统数据建立动态评估模型。这种设计使评估结果更贴近实际风险,但也对申请人信息透明度提出更高要求。
收入证明环节设置了阶梯式验证标准,基础层要求提供近六个月银行流水,进阶层则需配合税务申报记录或第三方收入认证。这种分层设计有效区分了不同收入层级的申请人,同时规避了单纯依赖单一证明材料可能引发的欺诈风险。值得注意的是,羊小咩对自由职业者的收入验证采取了独特的"收入波动系数"评估法,通过分析收入季节性波动幅度来判断还款稳定性,这在传统金融产品中较为少见。
资产证明环节呈现出明显的差异化策略,基础申请仅需提供存款证明,而进阶申请则要求提交不动产登记信息或高流动性资产证明。这种分层设计既满足了不同风险偏好的申请人需求,也通过资产抵押机制为高风险群体提供了风险对冲工具。值得注意的是,系统对数字资产的接受度正在逐步提升,但目前仍以传统资产形式为主,反映出金融合规与创新之间的平衡考量。
信用历史评估引入了行为经济学中的"心理账户"理论,将申请人消费行为拆解为多个决策节点进行风险建模。这种评估方式突破了传统征信的静态记录模式,通过分析消费场景切换频率、资金调配路径等动态数据,构建出更精准的风险画像。同时,系统对信用修复记录设置了差异化权重,使申请人有更多机会通过行为修正改善信用评分,这种弹性机制在同类产品中具有显著优势。
相关文章
羊小咩贷款靠谱吗?揭秘背后风险
“羊小咩贷款”的争议,实际上反映了中国P2P金融领域深层次的问题,更值得我们关注的,是其背后对信用体系的冲击以及对个人理财的风险预警。要判断“羊小咩贷款正规吗”,不能简单地依赖其宣传的“零门槛”、“低...
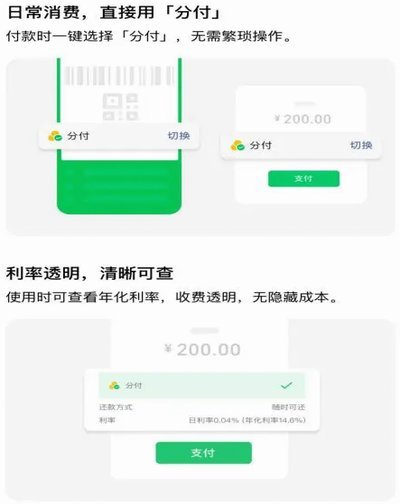
微信分付套现的风险与后果
关于“微信分付可以套吗”的问题,首先要明确的是,任何形式的不当利用金融产品都可能违反相关法律法规和平台服务协议。针对微信分付这种消费金融工具,“套现”行为不仅违背了其设计初衷,还可能会给用户带来不必要...
鲜花何处寻如何用
鲜花,这个看似简单的事物,实则承载着人类对自然的向往与情感的寄托。它不仅是点缀生活的装饰品,更是传递心意的媒介。然而,许多人却在"去哪拿去花"和"怎么用"的问题上感到迷茫。鲜花的获取与应用,远比表面看...
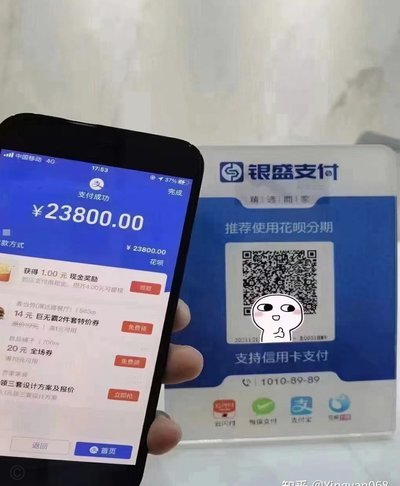
自动回款码代理全攻略
在移动支付高度普及的今天,二维码技术已经成为商业交易中不可或缺的一部分。自动回款码作为一种智能化的收款解决方案,正在受到越来越多的关注。对于想要代理这种技术的企业或个人来说,了解其运作模式、市场需求以...
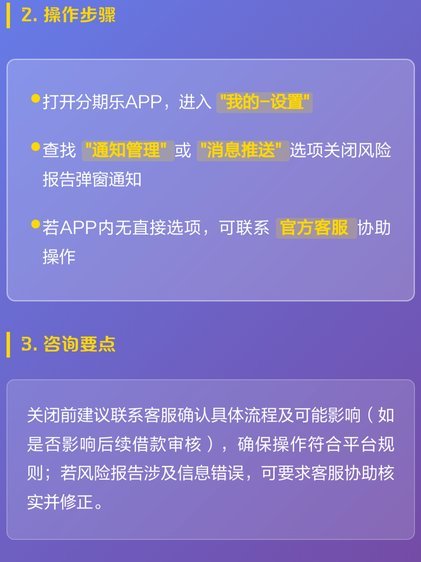
分期乐会员如何取消?
用户在使用分期乐臻享会员过程中,若发现服务价值与实际支出存在落差,及时关闭会员权限是优化消费结构的重要环节。当前多数用户对自动续费机制缺乏足够认知,导致会员状态长期处于非主动管理状态。建议优先通过分期...
如何轻松将分期乐额度提现详解
分期乐是一款广受欢迎的消费金融产品,许多用户可能会遇到如何将已有的消费额度转换为现金的需求。本文旨在提供详细的步骤和注意事项,帮助用户顺利地完成这一过程。 首先,了解分期乐的基本规则至关重要。用户在...