商家现金危机?
白条出库的秒级流转正在重构商品流通逻辑,这种模式下商家获得的并非单纯的信用额度,而是对现金流的精准控制权。当商品通过白条快速出库后,资金链的断裂风险被延后至消费者还款周期,这种时间差为商家提供了短暂的财务缓冲。然而这种缓冲并非无代价的,库存周转率的提升必须与应收账款周期的延长形成动态平衡,否则可能引发隐性债务危机。核心矛盾在于,商家在享受信用杠杆红利的同时,需承担消费者违约概率带来的资金沉淀风险,这种风险在消费信贷渗透率超过30%的市场中尤为显著。
现金流动的隐形压力往往体现在供应链的毛细血管中。当白条出库成为常态,商家的现金流结构从传统的"销售-回款"模式转向"销售-信用占用-回款"的三阶段模型。这种转变导致资金周转率出现非线性波动,尤其在促销季或库存积压期,信用额度的使用可能使现金流呈现断层式波动。更深层的矛盾在于,白条出库形成的账期延长,会倒逼商家在采购端要求更长的账期,这种双向挤压最终可能侵蚀整个供应链的流动性安全边际。
风险控制的博弈始终贯穿于白条出库的实践之中。商家在享受信用工具带来的周转效率提升时,必须建立动态的信用评估模型,将消费者还款意愿与商品属性进行交叉验证。这种风险对冲机制需要穿透式的数据支持,例如通过消费行为轨迹分析预判违约概率,或利用库存周转数据反推资金链健康度。当白条出库规模突破临界点时,商家可能面临两难困境:过度依赖信用工具会加剧资金沉淀,而保守使用又可能错失市场机遇,这种平衡艺术考验着企业的财务智慧。
现金管理的创新正在催生新型金融工具。部分领先企业已开始尝试将白条出库与供应链金融产品结合,通过区块链技术实现应收账款的实时确权,将信用资产转化为可流通的金融工具。这种模式下,商家不仅能获得即时的流动性支持,还能通过资产证券化实现资金的二次利用。更值得关注的是,动态定价策略与信用额度的联动应用,正在重塑商品流通的定价逻辑,使资金成本与销售转化率形成动态优化关系。
行业生态的演变正在重塑传统供应链的权力结构。当白条出库成为主流,商品流通的主导权从金融机构向商家转移,这种权力重构催生了新的博弈规则。商家在获得资金支配权的同时,也需承担信用风险的终极责任,这种责任倒逼企业建立更完善的风控体系。未来竞争的核心将转向数据能力与风险定价的双重优势,那些能精准捕捉消费者行为轨迹、动态调整信用策略的企业,将在白条出库的浪潮中占据先机。
相关文章
得物上余额怎么提现
得物平台的余额提现机制本质上是数字资产向实体货币的转换过程,其核心逻辑依赖于账户安全验证与资金流转路径的双重保障。用户在操作前需完成实名认证与人脸识别双重验证,系统通过比对身份证信息与生物特征数据建立...
微信分付套出来 秒付安全吗?
微信分付,本意是将交易金额拆分成多笔进行支付,方便用户控制资金流向。然而,一些人试图通过“套出来秒付”的方式绕过系统限制,追求快速便捷的支付体验。这种操作本身就存在违规风险,且难以确保安全性和可靠性。...
揭秘电商秒付套现背后的秘密技巧
网店套现行为在电商生态中长期存在,其核心逻辑在于利用平台规则与支付链条的缝隙实现资金转移。部分商家通过虚构交易流水,将虚构的销售数据转化为可提现的支付金额,而“秒付”功能往往成为其操作的关键环节。此类...
2021分期乐购物额度全攻略:如何高效使用和提升?
随着2021年的到来,分期乐购物平台的用户越来越关注如何更高效地利用其提供的金融服务。近年来,分期乐通过不断的优化和创新,为消费者提供了更加灵活多样的购物方式。然而,在众多信息中,辨别哪些是切实有效的...
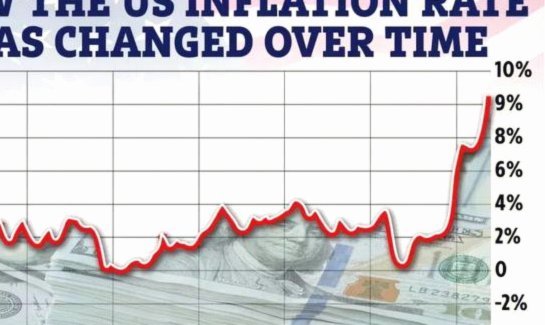
美国存多少现金会被查
美国对现金存款的规定,看似简单,实则暗藏复杂。了解何时、如何以及为何现金会被审查,是每个在美生活或经营的人都需要掌握的知识。美国的金融监管体系对现金有明确的界定和严格的追踪机制,这并非单纯为了税收,更...
得物App提现到微信的详细教程
得物App的提现功能设计体现了平台对用户资金安全与操作便捷性的双重考量。在绑定微信提现之前,系统会要求用户完成实名认证,这一环节不仅是合规要求,更是构建信任关系的基础。平台通过多重验证机制确保账户真实...