拿去花套现两天未到账是否被骗?
套现服务的承诺与现实存在显著的时间差,这种延迟往往源于多重资金流转环节。平台方通常通过第三方支付通道完成资金划转,而支付系统本身的清算周期、银行风控校验、反洗钱审查等环节均可能延长到账时间。部分平台采用"资金托管"模式,需等待多轮风控评估后才释放资金,这种设计既符合监管要求,也反映出平台对风险的规避策略。值得注意的是,某些跨境套现服务会因外汇管制政策产生额外延迟,这与诈骗行为存在本质区别。
资金流转链条中的隐性成本常被忽视,这直接导致到账时间超出预期。部分平台通过设置多层账户体系,将资金在不同司法辖区间流转,以规避监管审查,这种操作模式虽合法但效率低下。同时,平台为防范资金池风险,往往设置动态风控阈值,当交易量激增时会触发延迟结算机制。此外,部分服务方与金融机构存在协议条款约束,需预留资金作为保证金,这也延长了资金到账周期。这些商业逻辑与诈骗的非法手段存在根本差异。
法律层面的界定需要区分民事纠纷与刑事诈骗。根据《刑法》第266条,诈骗罪需满足"以非法占有为目的"的核心要件,而正规平台的延迟到账通常基于合法商业安排。司法实践中,法院往往通过审查资金流向、合同条款、平台资质等要素判断是否存在诈骗行为。值得注意的是,部分平台在用户协议中已明确标注资金到账时间的不确定性,这种条款虽不违法,但可能引发用户对公平性的质疑。
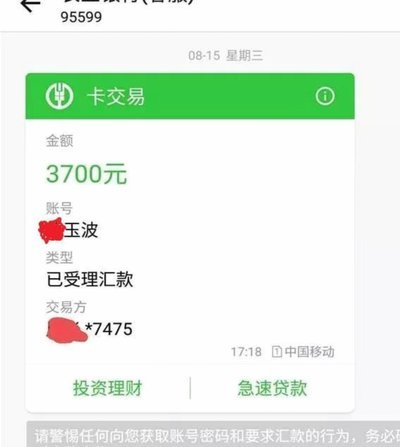
用户应对策略应聚焦风险识别与证据留存。建议优先核实平台金融牌照真实性,通过央行官网查询支付业务许可证信息。同时,保留交易记录、聊天截图等电子证据,必要时可申请第三方审计。对于资金托管类服务,可要求平台提供资金存管机构的资质证明,避免陷入"资金池"风险。当出现纠纷时,应通过消费者协会或金融监管机构介入,而非直接认定为诈骗。
行业监管与用户教育的双重推进势在必行。监管部门正通过穿透式监管强化对套现服务的合规审查,要求平台披露资金流向与风控机制。同时,用户需建立金融风险意识,理解"无风险套现"的商业逻辑。部分平台已推出"资金到账保障计划",通过保险机制分担延迟风险,这种创新模式正在重塑行业生态。未来随着监管细化与技术升级,套现服务的透明度与效率将逐步提升。
相关文章
拍拍易借低息贷快
拍拍贷的贷款模式,其“借钱”的方式与传统的金融机构有着本质区别。核心在于其利用大数据风控和P2P模式进行资金撮合,让用户能够以相对较低的门槛获得短期信贷服务。了解“怎么借钱”的关键,首先在于理解拍拍贷...
分期乐平台真的值得信赖吗?
分期乐的可靠性评估,不能简单地用“可靠”或“不可靠”概括,而应基于其运营模式、风险控制、用户反馈以及行业监管等多维度进行剖析。作为一家以“分期付款”为核心的消费金融平台,其盈利模式本质上依赖于用户按时...
得物分期策略拆解:平台消费路径分析
精通“得物佳物”的结构解构,并非简单地罗列商品特点,而是要一套系统性地还原其信息流转路径、心理刺激机制和商业锚定点。我们首先必须从表层构建起一个数据采集模型,识别哪些是平台为了流量分发而设定的**视觉...
便荔卡包取现审核中注意事项
当您收到“便荔卡包取现额度正在审核中”的通知时,这通常意味着您的申请已经提交成功,但银行或金融机构需要进一步核实相关的信息。这一过程可能涉及多个环节,包括但不限于您的信用记录、收入水平以及还款能力等。...
鹿优选:精控套现额度的艺术
鹿优选的套现额度,与其说是简单的数字,不如说是其战略布局和用户价值的体现。理解“套现额度”背后的逻辑,需要深入分析其影响范围。首先,鹿优选的核心商业模式依赖于对闲置物品的撮合,而套现额度直接影响了平台...
套现有风险吗?
花呗套现的费用问题,远比单纯的“多少钱”更值得我们深入探讨。它并非一个固定不变的数字,而是复杂、多维的综合考量,涉及用户行为、交易额、账户状况以及平台自身的风控策略。 早期花呗套现,部分用户可能只看到...