携程积分转去花提现实际能拿多少点
携程积分体系与去花平台的提现规则存在结构性差异,其核心矛盾在于积分价值的折算逻辑。携程积分通常以1积分=0.01元为基准,但实际提现时需扣除平台手续费,最终到账比例约为95%-98%。去花平台作为第三方积分兑换商,其提现比例受市场供需影响,常通过动态调整机制维持盈利空间。当用户将携程积分转入去花平台时,实际到账金额需同时扣除携程提现费率与去花平台的兑换折扣,双重损耗导致最终收益低于理论值。
积分兑换路径的复杂性直接影响提现效率。携程积分需先通过官方渠道转换为可提现货币,再通过第三方平台进行二次兑换,这种多层转换机制增加了操作成本。部分用户选择直接在携程APP内提现,但受限于单日限额和积分有效期,实际到账金额常低于预期。去花平台虽提供更高的提现比例,但其兑换门槛和审核周期往往导致资金到账延迟,形成时间成本与资金成本的双重挤压。
市场波动对提现比例产生显著影响。携程积分价值受旅游行业周期性波动,旺季时积分兑换率可能提升5%-10%,而淡季则面临贬值压力。去花平台为维持流动性,常通过临时调整兑换比例应对市场变化,这种非对称性导致用户难以精准预判收益。部分平台为吸引流量,会设置短期高比例活动,但需警惕隐藏的手续费条款,实际收益可能被大幅稀释。
用户需建立多维度的积分管理策略。建议优先使用即将过期的积分进行高比例兑换,同时关注携程官方活动的提现补贴政策。对于长期持有积分的用户,可对比不同平台的综合成本,包括时间成本、手续费率和资金利用率。部分用户通过拆分兑换路径,将积分分批转入多个平台,利用差异化的提现规则实现收益最大化,这种策略需配合详细的账本记录和风险评估。
积分体系的底层逻辑正在经历重构。随着数字支付场景的扩展,积分价值正从单一消费抵扣向金融化工具演进。携程与去花平台的提现规则差异,本质上反映了积分生态中价值分配的博弈。未来随着区块链技术的应用,积分透明度和流动性或将得到提升,但当前阶段用户仍需通过精细化运营,在规则框架内挖掘最大收益。
相关文章
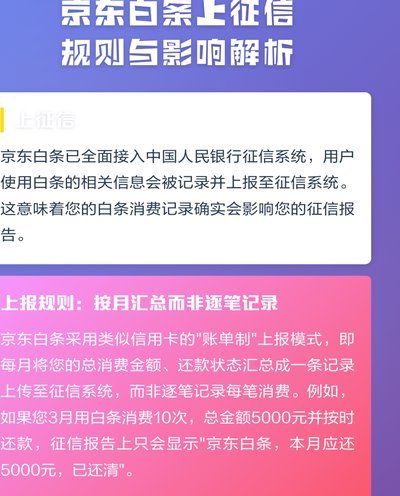
白条取现影响征信吗?
“白条取现”作为一种便捷的现金获取方式,近年来在个人金融领域迅速崛起,尤其受到信用记录较弱或需要短期流动资金的人群青睐。然而,围绕着“白条取现征信会不会有记录”的问题,一直存在着诸多疑问和误解。实际上...
微信分付套现失败?警惕违规操作带来的法律及征信风险
微信分付自推出以来,备受关注。它允许用户基于个人信用记录,在消费时提前支付,以享受长达45天的免息期。然而,“套现”这一行为在金融领域是被严格限制甚至禁止的,尤其是在信贷服务中。对于“微信分付套出来现...
网贷常见套路全解析
网贷平台的兴起,给人们提供了便捷的融资渠道,但同时,部分不良借贷机构也借机利用各种手段欺诈消费者。其中常见的套路之一就是“高息诱惑”。这类贷款平台往往以远高于市场水平的利率吸引借款人,一旦借款成功,高...
携程“拿去花”信用购如何还款?超详细指南!
近年来,旅行消费成为了很多人日常生活中不可或缺的一部分。携程旅行网凭借其丰富的资源和优质的服务,深受用户喜爱。与此同时,携程推出的“拿去花”信用购服务为用户提供了更加便捷的购物体验。那么,如何进行还款...
携程拿去花能用来套现吗?
近年来,随着旅游市场的繁荣与发展,各类金融产品不断涌现。其中,“携程拿去花”作为一款便捷的旅行分期支付工具,在用户群体中获得了广泛的青睐。然而,“能套吗?”这一问题背后实则隐藏着多重考量。 首先,从...
分期乐有额度取不出来
遇到“分期乐有额度取不出来”的情况,可能是由多种因素导致的。首先需要明确的是,这种问题通常涉及用户账户和平台系统两大部分。如果发现自己的分期乐账号中虽然显示有可用额度,却无法进行提现操作,可以按照以下...