拿去花取现:真的容易吗?
近年来,互联网金融平台如雨后春笋般涌现,“拿去花”作为其中的一员,以其便捷的申请流程和较低的门槛吸引了大量用户。不过,在享受取现便利的同时,是否真的“容易”呢?这背后涉及多个层面的因素。
首先,从操作角度来说,大多数互联网金融平台确实简化了取现过程。用户只需要通过手机APP或网站提交身份证件、绑定银行卡等基本信息后,即可申请借款,并在审核通过后直接将款项打入指定账户。然而,这一看似简单的流程背后,是复杂的风控体系和数据支持系统在支撑。
其次,在实际操作中,“拿去花”取现并非毫无门槛。“拿去花”的资金主要来源于借贷市场和其他金融机构,因此其对用户的信用评估更加严格,要求借款人具备一定的征信记录以及良好的还款能力。一旦用户有过不良信用记录或逾期未还的情况,取现的难度将大大增加。
此外,从费用角度看,“拿去花”取现也并非完全免费。“拿去花”会根据借款人的信用情况收取相应的服务费、利息等,并且在取出资金时可能会额外产生手续费。因此,在决定使用这一方式之前,用户应充分了解并计算相关成本,避免因小失大。
综上所述,“拿去花”的取现流程虽相对便捷,但用户的实际体验仍受多重因素影响,包括信用评估、费用负担等。在享受便利的同时,用户也应当理性对待,谨慎操作。
相关文章
花呗:如何理性使用与市场博弈
花呗,这个在中国广为人知的金融产品,已经深深融入了年轻人的生活。它不仅仅是一个支付工具,更是阿里巴巴生态系统中的重要一环,为用户提供了便捷的购物体验和个性化的金融服务。然而,关于花呗的各种讨论也层出不...
花呗借款:谨慎“换现”的妙招
随着移动支付的普及,许多消费者都拥有了各种形式的信用额度服务,比如蚂蚁花呗、京东白条等。这些服务让购物变得异常便捷,但也带来了财务规划的新挑战。对于部分用户而言,“拿去花额度换现”成为了缓解短期资金压...
微信分付提现操作全解析
微信分付,本质上是一种基于个人微信好友关系的资金转账机制,它在日常社交和小型商业活动中扮演着重要的角色。然而,对于习惯于通过分付进行交易的用户来说,如何顺利地“提现”自己的资金,却常常成为一个不为人知...
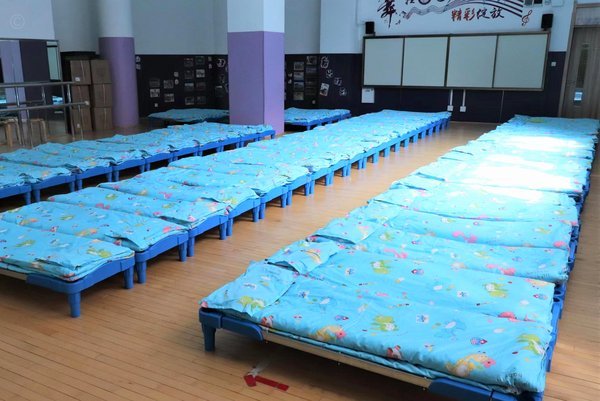
多地学校推行“躺平午休”改善学生健康
当午休时间不再是趴在课桌上小憩,孩子们迎来了久违的仰卧时光。这一变化看似仅仅是寝具的更替,实则是对青少年脊柱发育与视力保护的直接回应。过往机械化的“静坐式”午休,虽看似管理便利,却往往导致颈肩疲劳累积...
拍拍贷借款攻略详解
拍拍贷的借款流程本质是信用资产的再分配机制。平台通过算法模型对用户进行多维评分,将借款需求与资金供给方进行匹配。这种匹配并非简单的信息撮合,而是基于用户行为数据构建的动态信用图谱。例如,平台会分析用户...
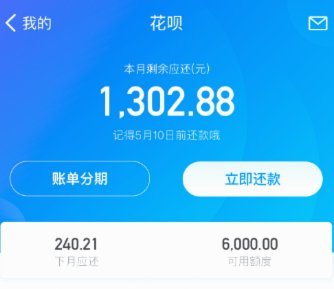
花呗风控:套钱难的真相
花呗的风险控制系统并非一成不变的,它基于大数据分析,会实时评估用户的信用状况,并据此调整风控阈值。因此,“每次套多少不容易风控”这个问题,并非一个固定的数字,而是一个动态的范围。影响这个范围的关键在于...