微信分付开通条件及要求详解
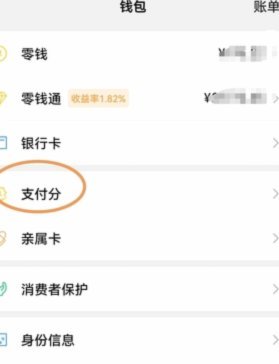
微信分付作为腾讯推出的信用支付产品,其开通机制本质是基于用户信用体系的深度评估。与花呗类似,分付并非简单绑定银行卡即可使用,而是通过多维度数据模型判断用户信用水平。用户若想开通分付,首先需要确保微信账号完成实名认证,这是基础门槛。值得注意的是,实名认证并非仅限基础功能使用,而是要求提供完整身份信息,包括姓名、身份证号,并完成人脸识别等生物验证手段,确保账户实际控制权清晰。
分付系统会重点参考芝麻信用分,这是评估用户信用的关键指标。不同于传统银行征信体系,芝麻分整合了用户在支付宝生态内的行为数据,包括按时缴纳水电煤、稳定使用借呗、保持良好的花呗还款记录等。例如,一位长期使用花呗且从未逾期的用户,其芝麻分通常会高于频繁逾期或频繁查询征信报告的用户。这种动态评分机制使得分付的开通标准具有流动性,系统会根据用户近期信用行为调整准入门槛。
账户活跃度同样是重要考量因素。微信团队通过分析用户绑定银行卡的活跃度、日常支付频率、理财工具使用情况等数据,综合判断用户资金流转能力。例如,绑定借记卡超过6个月且保持月均活跃账户余额的用户,通常比账户长期闲置的用户更易通过分付开通审核。值得注意的是,频繁进行大额转账、短期内多次小额消费波动等异常行为,反而可能触发风控系统,导致开通申请被延迟评估。
信用评估模型还会关注用户在微信生态内的社交金融行为。例如,用户与亲友的资金往来记录、理财产品的持有情况、参与蚂蚁森林的能量获取行为等,都会被纳入考量维度。这意味着,一位活跃使用微信支付功能、参与生态闭环服务的用户,其信用评估结果往往优于仅使用基础转账功能的用户。这种多场景数据交叉验证,使得分付的信用体系比传统银行贷款更全面。
如果用户申请被拒,最常见的原因是信用分未达开通门槛,通常在450分以下。其他可能导致拒批的因素包括:近半年内存在信用卡或花呗逾期记录、账户状态异常(如被冻结或异常登录)、短期内频繁申请信用产品等。值得注意的是,被拒并不意味着永久无法开通,用户可以通过改善芝麻信用分、保持良好还款记录、增加账户活跃度等方式,待系统重新评估后获得开通资格。例如,一位芝麻分400分的用户,通过连续6个月保持花呗按时还款,其分数有望提升至480分
相关文章
白条提前还款注意事项
提前全部还款白条,对于追求财务自由或应对突发状况的消费者而言,无疑是一个极具吸引力的选项。然而,这种行为并非没有限制和潜在风险,需要深入理解其背后的机制,并进行充分的评估。首先,需要明确白条的运作模式...
羊小咩额度回收背后的生意经
羊小咩额度回收的兴起,本质上是基于一种特定人群对时间成本和收益最大化的追求。早期羊小咩平台提供的服务,主要面向的是活跃度极高的内容创作者,他们往往需要大量的时间精力去维护社区、积累声誉,并通过参与特定...
花呗套路:消费金融的隐患
近年来,随着消费金融产品的蓬勃发展,“套花呗”的现象逐渐引起关注。所谓“套花呗”,是指一些用户或平台通过非法手段规避信用评估,利用多个账户频繁申请并使用花呗服务以达到过度消费的目的。这种行为不仅违背了...
取现额度为何用不了?解读背后的算法心理陷阱
### 拿去花有取现额度,取现不了:当算法与心理编码相遇 在移动支付和金融应用中,“拿去花”成为了一种标志性体验。用户输入预算金额后,系统会显示可用额度,并提示还款余额。这看似简单的数字呈现背后,却...
得物分期套现真相
得物分期商家会帮套现吗?答案是,表面上不会,但暗地里可能已经形成了某种合作模式。随着二手交易市场的发展,得物平台的分期功能逐渐从单纯的信用支付工具,变成了商家与用户之间的一种“套现”合作机制。这种合作...
分付套现的隐形陷阱
当前市场上涌现的分付套现APP,以“小额分付、快速套现”为卖点,迅速渗透用户日常金融场景。这类应用通过将信用卡额度拆解为多笔低阈值交易,实现资金即时变现,表面看是解决短期资金缺口的便捷工具。但其运作本...