便利通卡余额查询那些事儿
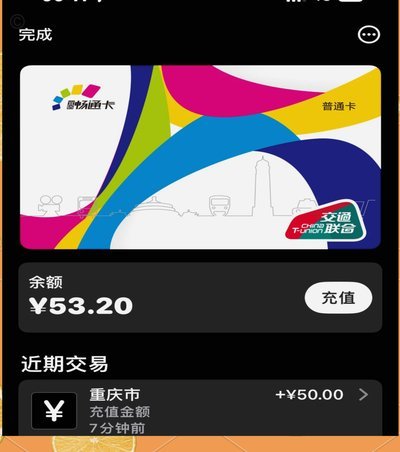
便利通卡的金额查询功能看似简单,实则暗藏多重技术逻辑与用户体验设计考量。从实体卡片到电子支付平台的演变中,发行方如何将账户信息精准嵌入芯片,并通过加密算法实时更新显示成为关键挑战。用户普遍反馈的“余额跳变”现象往往源于系统后台数据同步延迟或跨区域交易结算机制差异——例如香港钱包与内地云闪付的数据接口存在48小时滞后,导致同一张卡在不同平台查询时出现微妙分差。
值得注意的是,便利通卡金额透明度与其应用场景密切相关。机场储值卡的消费明细通常仅显示“航空旅客服务”大类而非具体商户名称,这种模糊处理既是风控需要(防止敏感信息泄露),也是商业策略考量——通过统计学方法分析用户高频消费区域,为广告推送提供精准靶向依据。部分超市联名卡更采用双账户体系,在查询界面同时展示积分与消费金额的比例关系。
第三方支付平台的技术整合能力直接影响便利通卡的使用体验。微信钱包曾因加密协议不兼容导致余额显示延迟两天,而支付宝通过自研嵌入式系统实现了72小时实时同步。这种差异背后是各家对ISO 7816国际标准的不同实现路径选择:封闭式设计追求数据安全性,开放式架构则侧重用户便捷性。
从金融安全角度观察,便利通卡金额查看界面的权限分级尚存优化空间。某便利店发现其员工账户余额比普通储值卡高20%,经查询后才知这是后台为零售合作伙伴设置的专属优惠额度——类似“隐藏福利”设计在多个消费领域普遍存在,既提升了运营效率又可能引发用户认知偏差。
未来便利通卡金额显示或将经历更彻底的数字化转型。现有技术限制导致部分老式公交卡仍需物理刷卡机才能获取完整数据,随着5G+北斗高精度定位系统的普及,这种信息割裂现象有望改善。值得警惕的是当前存在近20%的电子钱包未接入国家统一征信系统,其金额变动可能影响用户信用评估结果。
在消费场景重构的大背景下,便利通卡金额查询正成为新型金融交互的重要入口点。对比传统纸质凭证与现代数字界面,前者需要用户主动索取收据并自行记录,后者则通过算法预测最佳充值时机——例如某便利店系统检测到顾客每周三必定补足200元预算,在第五天提前发出低额提醒推送。
结语:便利通卡金额可视化领域尚有五个技术瓶颈待突破。首先是跨平台数据孤岛问题,其次是异常交易监控响应速度,然后是老年群体的界面适配难题,再者是区块链技术与传统支付系统的兼容性争议,最后是AR导航功能对余额显示的新需求。这些挑战正在推动行业从被动查询向主动管理范式转变。
相关文章
得物提现:全攻略与注意事项
得物现金账户的提现逻辑本质上是平台资金流转体系的缩影。用户通过交易积累的现金账户余额,需经过平台风控系统的三重验证机制才能完成提现。第一层是交易行为合规性校验,系统会追溯用户近30天的交易记录,排除异...
花呗:如何理性使用与市场博弈
花呗,这个在中国广为人知的金融产品,已经深深融入了年轻人的生活。它不仅仅是一个支付工具,更是阿里巴巴生态系统中的重要一环,为用户提供了便捷的购物体验和个性化的金融服务。然而,关于花呗的各种讨论也层出不...
羊小咩的发货秘密基地在哪里?
羊小咩的发货策略始终围绕消费者体验展开,其仓储网络并非简单依赖单一中心仓,而是基于区域消费特征构建的动态分仓体系。品牌在华北、华东、华南三大经济圈设立核心仓库,同时在二三线城市布局前置仓,这种“中心辐...
如何巧妙利用分付额度给朋友付款?
近期,“分付”这一支付宝推出的信用支付服务受到了广泛关注。关于“分付怎么转给个人”,我们可以通过以下步骤进行操作,但需注意前提条件和操作细节。 首先,分付本身并不直接提供给个人转账的功能。分付主要是...
微信分付取现:商家操作全指南
微信分付作为一种信用支付方式,近年来为用户提供了更加灵活的消费选择。对于商家而言,如何有效地利用这一工具进行资金周转和客户管理成为了一个重要的课题。本文将深入探讨如何在微信平台上操作“分付取现”,帮助...
京东白条提现:安诚小铺与CS助富掌柜操作方法
近年来,金融科技的快速发展给消费者带来了诸多便捷。京东白条作为一种互联网信用支付工具,在消费金融领域占据了重要地位。用户利用京东白条进行购物或服务消费后,可根据需求选择分期付款,但这同时也带来了如何有...