得物提现深层解析:平台资金流转与用户行为经济学
得物平台的提现功能已成为其用户生态中不可忽视的环节,其背后映射着年轻消费群体对即时经济回报的诉求。平台通过绑定支付宝、微信等主流支付渠道,构建了相对便捷的资金流转体系,但提现门槛与审核机制始终是用户关注的焦点。值得注意的是,得物在提现规则设计上展现出对风险控制的深度考量,例如对新用户设置提现额度限制,或对交易异常账户实施临时冻结,这种策略既保障了平台资金安全,也客观上形成了对用户行为的约束。
从用户行为经济学角度看,提现流程的效率直接影响用户留存率。得物通过优化提现到账时间(通常为T+1至T+3),在提升用户体验的同时,也在潜移默化中强化用户对平台的信任感。但部分用户反馈的提现失败率问题,暴露出系统在身份验证、交易凭证核验等环节的技术短板。这种技术与体验的博弈,实质上反映了电商平台在追求合规性与用户体验间的平衡难题。
平台在提现功能上的创新尝试,如引入区块链技术进行交易溯源,或是开发基于用户信用评级的快速提现通道,正逐步重塑其金融服务的底层逻辑。这些探索不仅降低了传统金融体系的准入门槛,更通过数据驱动的风控模型,为年轻用户提供了更具弹性的资金管理方案。这种技术赋能的提现体系,正在成为得物构建差异化竞争力的关键支点。
提现功能的深层价值在于其对平台生态的反哺作用。当用户通过提现获得的流动资金再次投入得物的消费或交易环节时,实际上形成了一个闭环的经济循环。这种循环的持续性取决于提现流程的稳定性与透明度,任何技术故障或规则变动都可能引发用户信任的裂痕。得物在此过程中需要在技术创新与用户预期管理之间寻找动态平衡点。
当前提现功能的演进趋势,正在推动得物从单纯的交易平台向综合性金融服务平台转型。这种转型不仅需要技术架构的持续迭代,更要求平台在合规框架内重构用户价值主张。当提现不再只是资金转移的终点,而是成为连接用户需求与平台服务的枢纽时,得物才能真正实现从流量运营到价值运营的跨越。这种跨越的成败,将直接决定其在年轻经济生态中的长期地位。
相关文章
花呗套现与合规消费的边界在哪里?
花呗的“刷绿”现象,以及由此引发的“花呗换现金是否属于套现”的讨论,不仅仅是支付工具的细节问题,更触及了金融监管和个人行为的复杂边界。从根本上讲,花呗的本质是“先消费后支付”,利用支付宝的资金池提供便...
花呗借款:谨慎“换现”的妙招
随着移动支付的普及,许多消费者都拥有了各种形式的信用额度服务,比如蚂蚁花呗、京东白条等。这些服务让购物变得异常便捷,但也带来了财务规划的新挑战。对于部分用户而言,“拿去花额度换现”成为了缓解短期资金压...
携程拿去花怎么解绑银行卡
携程拿去花是携程旅行网推出的一项消费信贷服务,它允许用户享受先消费后还款的便利。然而,在使用一段时间后,许多消费者可能会因为各种原因需要解绑已绑定的银行卡。那么问题来了,如何在平台上找到并执行这一操作...
分期乐总额度:多少?如何查看?
分期乐总额度是用户了解自身信用状况和消费能力的重要指标,但很多人对其具体含义以及查询方法并不十分清楚。实际上,这个额度代表了你在平台上的最高可借款金额总和,包括所有未结清的订单和剩余可用额度。查看方式...
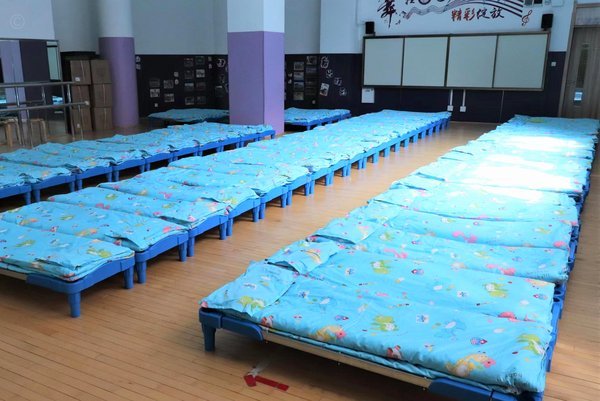
多地学校推行“躺平午休”改善学生健康
当午休时间不再是趴在课桌上小憩,孩子们迎来了久违的仰卧时光。这一变化看似仅仅是寝具的更替,实则是对青少年脊柱发育与视力保护的直接回应。过往机械化的“静坐式”午休,虽看似管理便利,却往往导致颈肩疲劳累积...
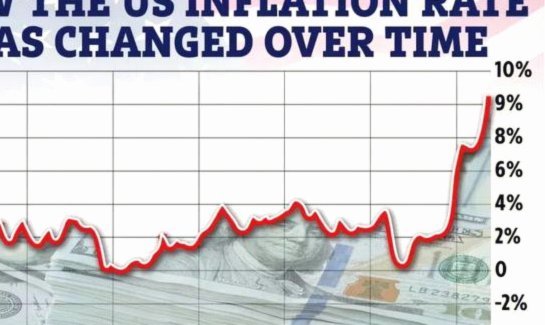
美国存多少现金会被查
美国对现金存款的规定,看似简单,实则暗藏复杂。了解何时、如何以及为何现金会被审查,是每个在美生活或经营的人都需要掌握的知识。美国的金融监管体系对现金有明确的界定和严格的追踪机制,这并非单纯为了税收,更...