分期乐还能用吗?监管收紧下的生存挑战
### 分期乐现在是不是用不了了?冰与火之歌背后的故事
#### 一、政策的利剑:监管收紧下的生死抉择
近年来,消费金融行业的监管风向骤变。2023年央行对持牌机构和互联网平台的合作模式提出更严格的要求,尤其是针对大学生过度依赖分期服务的现象进行了专项整治。分期乐原本主打的“先享后付”模式,在合规审查中被频繁提及“资金流向不透明”“利率披露模糊”等问题。尽管分期乐并非首家下架业务的平台,但其用户基数庞大、校园渗透率高的特点让监管层格外关注。这把无形的利剑悬在头部公司头上时,谁能保证自己不是下一个目标?
#### 二、寒冬里的竞争:流量红利消退后谁主沉浮
曾经的分期乐依靠海量学生用户和校园场景覆盖迅速扩张,但如今市场格局已悄然改变。“90后”“00后”的消费观念愈发成熟,他们不再满足于单纯的资金拆解服务。一些新玩家如主打职场人群的小额信用贷平台、深耕细分场景(医美/旅游)的持牌消费金融公司,正在蚕食原本属于分期乐的核心增长点。更残酷的是,头部巨头开始向线下延伸业务边界——蚂蚁森林消费分期背靠支付宝生态链,京东白条绑定京供云供应链,它们对用户的信用评估更精准、场景覆盖也更立体。
#### 三、断尾求生的转型:技术驱动能否破局?
面对监管和竞争双线施压,分期乐正尝试“去学生化”突围。2023年第二季度财报显示,其业务重心已从校园向城市白领倾斜,部分产品利率结构调整为分层定价模式,并接入央行征信系统实现合规闭环。但转型并非易事:技术团队需要重构风控模型以适应新的信用评估标准;市场部门要重新设计获客策略,毕竟“送教下乡”的打法早已被多部门叫停;更重要的是企业文化需从流量导向转向服务意识,这要求管理层打破原有的增长逻辑。
#### 四、灰犀牛效应下的行业反思
分期乐的困境折射出整个消费金融行业的系统性风险。当我们津津乐道于“花呗”式的便捷支付时,是否忽略了信用扩张背后的隐患?数据显示,2023年头部10家平台中已有6家调整了业务策略,“去中心化”的趋势愈发明显——要么依赖银行系资金增强合规性,要么通过场景金融绑定真实消费。这波行业洗牌或许正是监管层与市场共同推动的理性回归,就像一场精心策划的经济手术:既要止血(控制杠杆),又要换心(回归服务本质)。
相关文章
白条延期无果?试试这些破解妙招
白条平台用户在面临还款压力时,往往首选客服协商延期。但实际操作中,客服系统化的流程和风控规则可能让协商陷入僵局。此时需跳出常规沟通框架,从平台规则漏洞或技术操作层面寻找突破口。例如,部分用户通过调整还...
白条取现影响征信吗?
“白条取现”作为一种便捷的现金获取方式,近年来在个人金融领域迅速崛起,尤其受到信用记录较弱或需要短期流动资金的人群青睐。然而,围绕着“白条取现征信会不会有记录”的问题,一直存在着诸多疑问和误解。实际上...
如何自然提升白条秒到额度?
白条秒到的核心逻辑在于平台对用户信用风险的动态评估。当系统判定用户具备稳定还款能力时,会触发额度释放机制。这一过程涉及多维度的数据交叉验证,包括消费频次、还款周期、账户活跃度等。高频次的小额消费往往比...
微信分付取现商家 平台能看到吗
微信分付取现商家,指的是商家通过微信群、小程序等方式进行收款和支付的模式。这种模式在小型商家、个体经营者以及一些服务行业中非常流行,它降低了传统支付手续费,也更方便了双方的交易。然而,围绕着“平台能看...
分付套现揭秘:如何合法、安全地利用分期支付?
近期,关于“分付如何快速套现”的讨论热度持续上升。首先需要明确的是,“分付”是蚂蚁金服推出的一款信用支付产品,主要针对用户的生活消费场景提供分期付款服务,并非传统意义上的借贷工具。因此,直接通过“分付...
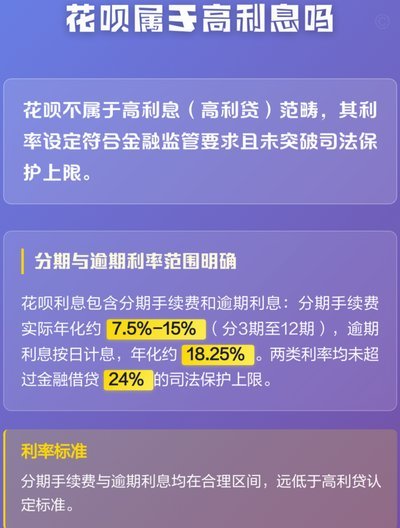
套花呗到底会不会被收费?
在数字经济时代,支付方式的创新与变革层出不穷,而围绕"套花呗要收手续费吗"这一话题的讨论也日益热烈。所谓"套花呗",实际上是消费者通过特定手段将花呗额度转为现金或其他形式使用的现象。这种行为的本质在于...