白条取现5小时了还没到账
等待现金到账的焦虑往往始于时间节点的临近。当用户发现账户里预期的资金流尚未在五个小时内归位,情绪容易从期待转为不安。这种滞后并非单纯的技术故障,而是金融系统风控逻辑的必然体现。信用取现不同于借记卡转账...
抖音小店商家提现多久到账揭秘
抖音小店商家提现时间,远非“一小时到账”那样简单粗暴的答案。实际上,这个时间点受到一系列复杂因素的影响,从平台的运作机制到银行的审核流程,再到商家的自身设置,都参与其中,形成了一个动态且难以精确预测的...
携程“拿去花”取现功能怎么彻底关闭和管理?
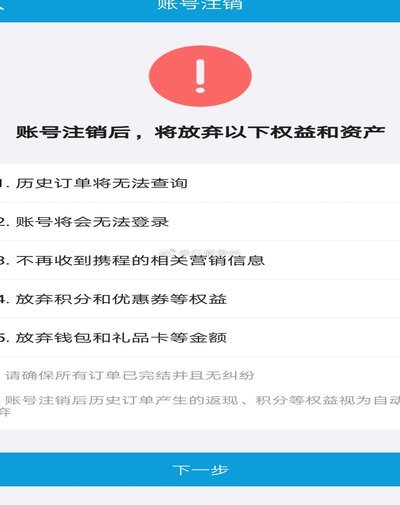
携程的"拿去花"功能作为其金融生态的重要组成部分,其取现机制本质上是将信用额度转化为现金的即时支付手段。用户在使用过程中若发现该功能带来的资金成本或风险超出预期,关闭操作成为必要选择。从技术实现层面看...
分期乐额度为何提不出来?
近年来,分期乐等消费金融平台逐渐成为年轻人热衷的购物方式。然而,部分用户在使用过程中会遇到一个令人困扰的问题:明明额度已经显示出来,但实际操作时却无法提取资金。这种现象不仅影响用户体验,也反映了消费金...
花呗秒套平台揭秘:套路解析
所谓花呗秒套平台,本质是利用信息差包装的信用变现灰产。它们通常伪装成电商分销、虚拟商品代发或跨境购物接口,通过伪造交易链路制造资金流转假象。用户提交的订单往往停留在后台脚本层面,实际并未发生真实商品交...
羊小咩“秒到”:看清背后的陷阱
“秒到”这个词在二手回收领域,往往是一把双刃剑。对于像羊小咩这类主打快节奏交易的商家而言,这种极致的支付速度本质上是资金周转率与自动化结算系统的竞争结果。用户对“秒到”的质疑,核心并不在于支付动作本身...
拿去花取现最忌三种东西是什么?
**情绪锚定的冲动消费**,无疑是资金流通路径上最危险的泄洪点。当支出行为与心理需求脱钩,我们购买的便不是实物,而是临时的情绪安慰剂。例如,在经历挫败、压力或空虚时,用一次昂贵的购物体验来强行“完成”...
灵活消费新模式
分付额度的设定本质上是平台对用户信用风险的动态评估结果。不同于传统信用卡的固定额度,分付通过大数据分析实时调整可用额度,这种灵活性既降低了违约风险,也提升了用户体验。平台会综合考量用户的历史消费行为、...
得物交易提速秘籍
得物平台的交易时效性本质上取决于供需关系的动态平衡。当用户急于将商品变现时,需精准把握市场热度与价格波动周期。例如限量球鞋在发售初期往往呈现供不应求的态势,此时通过优化商品描述关键词、提升晒单质量可显...
35%手续费:金融陷阱警示
直接面对“35%”这个极其荒谬的数字,必须从金融定价逻辑的角度进行拆解。在任何合规的支付或资金结算领域,如此高的费率已经完全脱离了商业成本覆盖的范畴,甚至违背了基本的经济学常识。如果一个套现环节的成本...