支付宝套现是否影响征信
支付宝作为一种广泛使用的第三方支付平台,其安全性与合规性备受关注。关于“支付宝帮忙套现会影响征信嘛”这一问题,可以从多个维度进行探讨。 首先,从法律和监管的角度来看,任何形式的非法金融活动都可能对个...
日料寄生虫风险全解析
任何关于生食海产安全性的讨论,根源于对未知生物风险的本能恐惧。我们不能仅仅停留在“会不会”的二元判断上,必须深入探究寄生虫的生物学特征、它们在食物链中的生命周期,以及现代食品科学和国际监管体系是如何系...
得物提现深层解析:平台资金流转与用户行为经济学
得物平台的提现功能已成为其用户生态中不可忽视的环节,其背后映射着年轻消费群体对即时经济回报的诉求。平台通过绑定支付宝、微信等主流支付渠道,构建了相对便捷的资金流转体系,但提现门槛与审核机制始终是用户关...
重构供应链信任机制:白条入账
“白条入库”并非简单的账务记账,它是供应链信任机制向财务合规边界的一次跨越。在许多传统贸易或工业制造场景中,由于信用延展的需求,大量的应付账款往往以非正式、甚至缺乏标准凭证的形式存在。将这些“白条”正...
卡包取现额度未通过?风控背后的逻辑与应对指南
### 便荔卡包取现额度未通过:背后的风控逻辑与应对策略 #### 一、现象解析:为何额度未通过? “便荔卡包取现额度未通过”并非简单的系统拒绝,而是银行或支付机构基于多重风控逻辑的综合判断。这类事...
信用卡套现的灰色产业链:揭秘非法操作与法律边界
**信用卡套现的灰色产业链与法律边界** 所谓商户套现,本质上是将信用卡消费额度通过虚假交易转化为现金的操作,其核心环节在于制造虚构的商品或服务交易记录。支付机构或个体经营者提供POS终端设备,持卡人...
详解分期乐被列入黑名单的原因
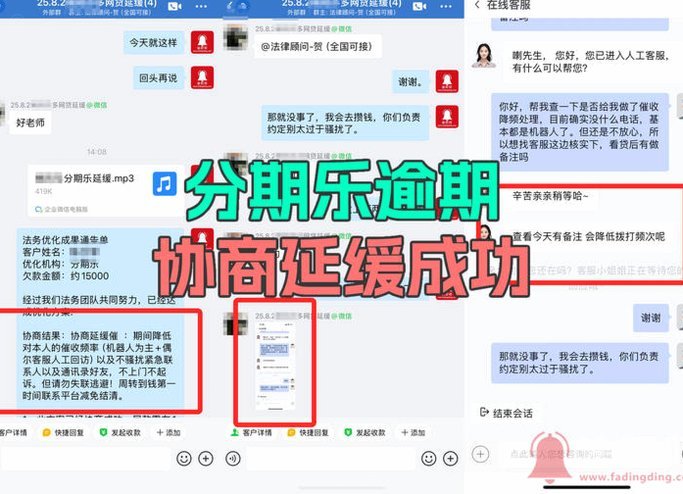
分期乐,作为一种极大地缓解消费压力、实现小额信用积累的金融产品,其背后涉及复杂的风险管理和征信体系运作。尽管其设计旨在为用户提供便捷的借款渠道,但一旦进入“黑名单”,所造成的后果将是长期且深远的。理解...
羊小咩购物额度在哪里查看?教你轻松掌握查询方法
羊小咩购物额度,对于习惯其平台消费的用户来说,是享受诸多优惠和特权的凭证。它并非一个固定的数值,而是根据用户等级、消费行为以及参与的活动动态调整。很多人可能会疑惑,这个动态变化的“额度”到底在哪里呈现...
花呗额度如何灵活运用与变现策略
很多人面对额度充裕却无法直接调用的花呗时,往往会陷入一种“有钱用不了”的金融焦虑。从底层逻辑来看,花呗本质上是蚂蚁集团设计的消费信用工具,其支付指令仅限于特定的商户交易链路,而非资金转账协议。这意味着...
揭秘花呗违规套现的真实手续费与隐形成本
花呗套现手续费的计算逻辑远比表面复杂,其本质是资金方对违规行为的多重惩戒机制。平台通常以“服务费”名义收取0.5%-2%不等的费用,但实际成本往往高于这个比例。部分第三方渠道为规避监管,会叠加收取“通...