微信分付取现商家:套现是否违法?
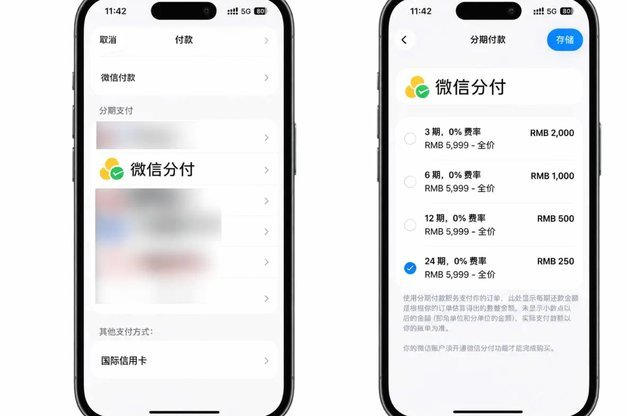
微信分付取现,本质上是一种利用微信支付功能进行的资金转移行为。商家通过接收用户支付后,再将资金转入自己的账户,并从中获取一定比例的手续费。这种模式并非简单地“套现”,因为它本身存在一定的商业逻辑——为...
拿去花:如何高效利用额度?
“拿去花”这类信用产品的本质,并非单纯的消费工具,而是一种高流动性的短期债务杠杆。所谓的“套”,在深层逻辑上并非寻找平台规则的漏洞,而是利用信用额度的时空差,实现个人现金流的重构。想要实现高效利用,首...
便荔卡包利率高?警惕高利贷陷阱
便荔卡包的模式确实与传统的高利贷有一些相似之处,这引发了人们对于其是否涉嫌高利贷的讨论。便荔卡包主要通过“低利率、高额额度、快速审批”吸引用户,但其实际利率却可能远远高于表面。用户需要支付一定的卡包年...
所谓的“安全套现”真的可靠吗?深度解析其背后的合规风险
“套现”这个行为本身,在金融语境中就带有一种脱离正轨和绕开流程的色彩。当涉及到“拿去花套现安全吗”这类询问时,我们讨论的早已不是简单的资金流转问题,而是深层次的金融合规、风险识别以及法律灰色地带的边界...
如何有效提升在团团厵的白条额度
“白条加油额度怎么套问商家团团厵”这个看似琐碎的问题,实际上关乎消费者的权益保护以及商家经营策略的优化。在如今消费场景的碎片化和“先消费后还”的模式日益普及下,白条成为一股不可忽视的力量。然而,许多消...
美团月付套现难?平台严查风险之道
美团月付本质上是消费信贷工具,其资金流向受到平台严格管控。从技术层面看,该服务通过绑定银行卡实现额度授信,用户消费时实际是向美团关联的金融机构借款,资金直接划转至商户账户而非用户个人。这种设计使得套现...
羊小咩如何巧妙入驻你的店铺?
羊小咩,一个名字听起来就充满了乡村气息的小角色,它以自己的独特魅力吸引了众多关注。对于如何将这只活泼可爱的小山羊引入店铺的讨论,其实并不只是表面看来那么简单的一件事。首先,需要考虑的是目标受众的心理预...
微信分付额度怎么用?操作流程与还款注意事项
近年来,微信分付作为一种新兴的信用服务产品,在众多用户中获得了广泛的关注。它通过分析个人信用状况提供相应的消费额度支持,使得资金使用更为灵活。那么,这些借来的钱究竟如何才能真正“借出来用”呢? 首先...
美团可用额度提现全攻略:实用方法详解
美团可用额度的提现机制本质上是平台对用户信用体系的深度绑定。当用户通过消费积累的可用额度,其本质是平台基于用户行为数据生成的虚拟资产。提现操作并非简单的资金转移,而是涉及额度类型、账户状态、提现渠道等...
微信分付零钱还款:你踩过这几个坑?
微信分付作为微信生态中连接消费与资金管理的关键接口,其与零钱还款的交互逻辑常被用户误判为“自动触发”机制。深入技术层观察,分付还款需用户显式选择零钱账户作为还款路径,而非系统默认。这种设计源于微信的分...