羊小咩便荔卡快速变现攻略
羊小咩便荔卡这类数字资产的流动性本质,其实是封闭生态与开放货币之间的一种“价值套利”。这类卡片由于其特定的使用场景和准入限制,导致其承载的价值无法直接通过支付渠道进行货币化。所谓的“快速套现”,核心矛盾不在于操作流程的繁琐程度,而在于如何寻找一个能够接受资产折价、并能迅速完成结算闭环的流动性中介。这种转换过程实际上是在牺牲一定的利差(即手续费)来换取时间的效率,其本质是利用信息差和渠道差进行的资金回流。
实现高效转化的关键路径通常分为“点对点撮合”与“机构化结算”两种逻辑。前者依托于二级市场的个人交易者,通过寻找需求端明确的买家进行直接抵扣或转让,这种方式的优势在于成本较低,但其效率高度依赖于买家的即时响应速度和资金到账能力,存在极大的波动性。而后者则是通过专门的代收平台进行标准化结算,虽然需要支付相对较高的溢价(手续费),但其优势在于流程的高度自动化与确定性。对于追求“快”的用户而言,寻找一个具备高信誉度、且能提供即时结算机制的专业渠道,远比在散户市场中盲目博弈更为高效。
然而,速度与风险之间存在着极其严苛的负相关关系。在追求极端转化效率的过程中,交易环节往往会压缩掉原本必要的审核与风控周期,这使得资产被“洗票”或遭遇结算欺诈的概率陡增。很多时候,所谓的“快”,本质上是剥离了安全验证层后的结果。深谙此道的专业人员会重点观察渠道的结算口碑以及历史成交频率,而非仅仅盯着汇率数字。一个健康的交易逻辑应该是:在可控的折损范围内,寻找资金流向透明、且具备信用背书的支付链路,通过预先建立稳定的交易关系来降低由于陌生人博弈带来的时间成本。
最终,优化套现效率的最优解在于构建一套“资产流动性管理”策略,而非单一的操作技巧。这要求使用者对市场需求的时间节点有敏锐的判断——例如在特定促销活动或卡片额度调整的前夕,市场的承接能力会发生剧烈变动。通过观察二级市场对于此类数字凭证的溢价波动趋势,提前布局流动性通道,能够实现从“被动等待结算”到“主动引导套利”的转变。真正的高手不纠结于单一的操作步骤,而是通过对渠道深度、资金周转率以及风险敞口的综合权衡,在利润与速度之间寻找到那个动态平衡的最优解。
相关文章
羊小咩额度回收背后的生意经
羊小咩额度回收的兴起,本质上是基于一种特定人群对时间成本和收益最大化的追求。早期羊小咩平台提供的服务,主要面向的是活跃度极高的内容创作者,他们往往需要大量的时间精力去维护社区、积累声誉,并通过参与特定...
套现有风险吗?
花呗套现的费用问题,远比单纯的“多少钱”更值得我们深入探讨。它并非一个固定不变的数字,而是复杂、多维的综合考量,涉及用户行为、交易额、账户状况以及平台自身的风控策略。 早期花呗套现,部分用户可能只看到...
花呗秒套平台靠谱吗?风险全解析
# 花呗秒套平台:风险与机遇的权衡 花呗秒套平台的出现,本质上是对支付宝信用体系的一种利用。这类平台的核心逻辑在于通过技术手段快速匹配有短期资金需求的用户与愿意承担信用风险的套现者。表面上看,用户可...
如何轻松将分期乐额度提现详解
分期乐是一款广受欢迎的消费金融产品,许多用户可能会遇到如何将已有的消费额度转换为现金的需求。本文旨在提供详细的步骤和注意事项,帮助用户顺利地完成这一过程。 首先,了解分期乐的基本规则至关重要。用户在...
羊小咩贷款是网贷吗
当前讨论“羊小咩贷款是否为网贷”的问题,核心误区在于将“线上平台运营”等同于“非正规的消费信贷产品”这一二元化判断。从金融科技的角度审视,任何通过互联网渠道接触用户的借贷服务,其本质都是一种数字化的资...
携程拿去花额度能提现吗?揭秘背后规则
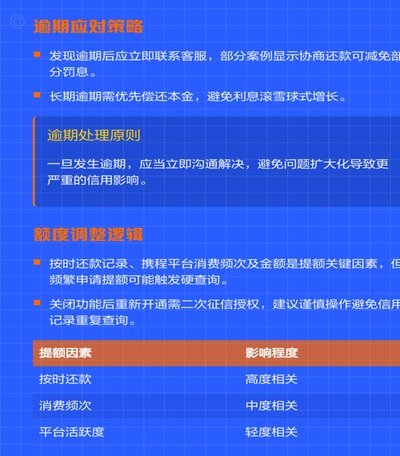
“携程拿去花额度可以提现吗”这个问题,乍听之下看似简单,实则扎根于携程平台商业模式的特殊性以及用户消费行为的复杂性。简单粗暴地回答“可以”或“不可以”,都无法完全抓住问题的核心。要理解这个问题,首先需...