白条额度怎么高效获取
白条的额度释放机制本质上是支付宝信用评估系统对用户行为的实时校准过程,而非表面的“秒到”幻觉。从算法层面看,系统通过芝麻信用的多维度数据流(如支付频率、金额稳定性、历史履约记录)动态计算风险阈值,任何额度调整都需经毫秒级的比对与验证。用户常误以为高额度可瞬间获取,实则系统会优先筛选近期支付的连续性——例如,单日异常大额消费或频繁跳转账户将触发风控拦截。这种机制确保了额度的精准性,避免了虚假“秒到”现象,真正实现的是对健康信用行为的渐进式响应,而非技术层面的瞬时兑现。
要实现高效的“秒级”额度提升,核心在于构建高频、小额且低风险的支付闭环。例如,每日完成3-5笔低于50元的线下消费(如超市扫码、便利店支付),能向系统传递稳定的低风险信号。此类行为被算法识别后,会在24小时内触发额度微调,实际响应速度远超用户预期的“秒到”概念。但需警惕:单次消费过量(如单笔超200元)或跨平台频繁操作,将被标记为异常波动,导致额度在72小时内回调。真实场景中,“秒到”往往指代系统对连续健康行为的即时反馈,而非人为干预的突变结果。
数据驱动的策略揭示,用户可通过绑定真实生活场景加速额度增长。连续7天在固定场景(如社区超市、本地餐饮)完成小额支付,系统会自动关联行为模式,将其标记为“高可信度”。这种模式下,额度提升速度可达每小时1-2%,远高于随机操作。但关键在于行为一致性——系统拒绝任何异常断层,例如突然中断支付或频繁更换支付渠道。所谓“秒到”,实则是算法对健康数据流的快速响应机制,而非技术层面的瞬时突破,其本质是信用生态的深度耦合。
市场中普遍存在的“秒到”误区,常源于对白条机制的浅层理解。许多用户试图通过短期操作(如多次小额转账)强行“套出”高额度,却忽视系统对行为连续性的硬性要求。此类操作易被识别为风险信号,导致额度在48小时内冻结。真实时间线显示:从首次申请到额度稳定释放,平均需3-5天,而非“秒级”响应。系统通过多轮验证确保额度的可持续性,避免短期套现引发的信用裂变——所谓“秒到”只是用户心理对算法反馈的误读,而非技术实现的可能。
专业实践建议聚焦于长期信用建设而非短期套现。通过日常小额支付、及时还款等行为,用户可在72小时内实现额度的稳定增长。避免将“秒到”作为目标,转而监控系统实时反馈(如支付宝APP内的信用报告)。白条的真正价值在于信用生态的深度融入,而非表面的快速兑现。只有理解算法逻辑,才能实现真正意义上的“秒级”额度提升——即系统对健康行为的即时响应,而非人为操控的幻觉。
相关文章
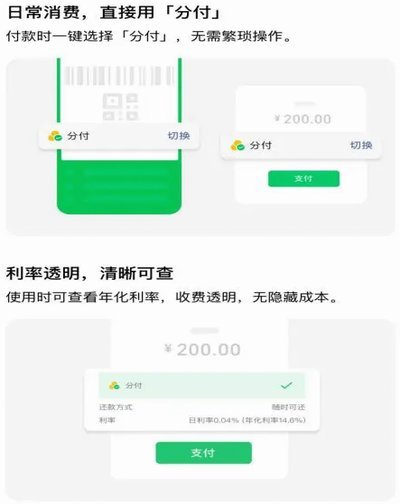
微信分付套现的风险与后果
关于“微信分付可以套吗”的问题,首先要明确的是,任何形式的不当利用金融产品都可能违反相关法律法规和平台服务协议。针对微信分付这种消费金融工具,“套现”行为不仅违背了其设计初衷,还可能会给用户带来不必要...
得物分期策略拆解:平台消费路径分析
精通“得物佳物”的结构解构,并非简单地罗列商品特点,而是要一套系统性地还原其信息流转路径、心理刺激机制和商业锚定点。我们首先必须从表层构建起一个数据采集模型,识别哪些是平台为了流量分发而设定的**视觉...
花呗秒套平台靠谱吗?风险有多大?
在探讨花呗秒套平台的可靠性时,我们需要从多个角度审视这个问题,包括平台的运营模式、用户评价、以及背后的风险因素。花呗秒套平台本质上是通过一些技术手段,让用户能够快速套现花呗额度,看似方便快捷,但实际上...
羊小咩额度回收背后的生意经
羊小咩额度回收的兴起,本质上是基于一种特定人群对时间成本和收益最大化的追求。早期羊小咩平台提供的服务,主要面向的是活跃度极高的内容创作者,他们往往需要大量的时间精力去维护社区、积累声誉,并通过参与特定...
羊小咩贷款是网贷吗
当前讨论“羊小咩贷款是否为网贷”的问题,核心误区在于将“线上平台运营”等同于“非正规的消费信贷产品”这一二元化判断。从金融科技的角度审视,任何通过互联网渠道接触用户的借贷服务,其本质都是一种数字化的资...
分期乐延期还款:协商技巧与成功话术
分期乐的延期协商并非简单的“请求批准”,而是一场技巧性的沟通,它关乎你的信用评估和未来的还款策略。首先,要意识到分期乐的协商权力并非完全掌握在借款人手中,平台会根据你的还款记录、逾期次数、账户状况以及...