想用微信零钱付得物分期?带你了解背后的支付逻辑
得物平台的分期服务底层依赖的是银行信用卡通道,用户下单时选择的支付方式本质上是消费信贷工具,而非账户余额的直接扣划。这意味着,无论你在支付宝、微信还是银行App里有多少"零钱",这些资金并不会被系统当作分期的还款来源来使用。你得先把信用卡绑定到得物支付频道,分期金额才会走卡端的额度体系完成流转。
从技术实现的角度看,分期支付和普通即时支付走的是完全不同的结算链路。普通付款可以直接调用微信余额、支付宝余额或银行卡活期账户完成扣款,但分期产品在设计上就排除了这类渠道——它需要的是一个具有信用额度的金融工具来支撑后续按月还款的履约逻辑。零钱属于用户的自有现金储备,不具备信贷属性,自然无法接入这个体系。
不过"零钱"这个词在不同语境下含义差异很大。如果你指的是微信钱包里的零钱、支付宝余额、或者银行卡里存放的活期存款,这些确实都不能用于得物分期;但如果你指的是信用卡账户中已经入账的消费金或溢缴款,那情况就不同了——这部分资金在银行端仍然以信用卡形式存在,分期扣款依然走的是信用卡通道。关键在于你理解"零钱"对应的支付载体是什么。
实际操作中最容易踩的坑是误以为绑定借记卡就能享受分期免息优惠。得物的分期产品有明确的适用卡片清单,通常只接受特定银行的信用卡。如果你绑定了一张储蓄卡或借记卡,系统会直接走普通支付通道,根本不会触发分期入口。想获得分期的额度、利率和还款周期这些权益,前提就是必须用支持该业务的信用卡完成签约。
从风控角度看,银行在审核你使用分期服务时,关注的也是你的信用评分和还款能力,而不是你账户里有多少现金。零钱再多也不构成信贷资产,无法为分期提供担保或增信。反过来,如果你同时持有得物分期的额度和其他银行的信用卡余额,系统会优先抵扣的是你得物的那笔分期应还金额,不会因为你在微信里有更多零钱就改变扣款顺序——这一点和普通支付完全不同。
最终的建议很明确:想使用得物分期功能,你需要做的不是往任何账户里充零钱,而是确认自己名下有一张被该平台收录的信用卡并完成绑定操作。如果你目前只有借记卡或余额类资金,那当前阶段是享受不了分期权益的。与其纠结"零钱能不能用",不如把精力放在提升个人信用评分上——这才是解锁分期服务最直接的途径。
相关文章
美团月付取现操作指南
近年来,随着数字化支付工具的普及与创新,越来越多的人开始尝试使用各种新型金融服务。美团月付作为一种灵活便捷的消费方式,在用户群体中逐渐获得认可和青睐。然而,当涉及到如何取现时,很多用户可能会感到困惑。...
微信分付开通条件及要求详解
微信分付作为腾讯推出的信用支付产品,其开通机制本质是基于用户信用体系的深度评估。与花呗类似,分付并非简单绑定银行卡即可使用,而是通过多维度数据模型判断用户信用水平。用户若想开通分付,首先需要确保微信账...
白条提额技巧:合法提升信用额度
在金融科技领域,“白条”作为一种信用支付工具,深受用户喜爱。但围绕白条,一些用户 首先,需要明确的是,所谓的“口子大神”通常是指那些精通各种金融产品的用户,他们不仅了解各种金融产品的特点和使用方法,...
黄金走势深度解析:市场博弈与趋势前瞻
美元指数与实际利率的博弈正在重塑黄金的定价逻辑。近期美联储政策转向预期与美国通胀数据的微妙平衡,使得10年期实际利率曲线出现异常波动。当市场对降息周期的预期升温时,黄金的避险属性与货币贬值对冲功能开始...
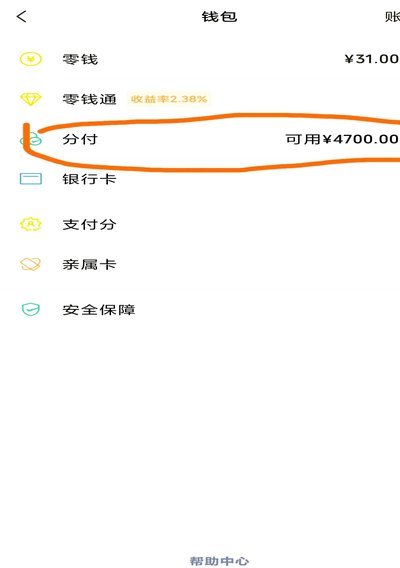
智能资金管理:分付提现App的新时代金融工具
分付提现app作为一种创新型金融服务产品,在现代经济中扮演着越来越重要的角色。这种应用程序通过智能化的资金拆分和支付功能,满足用户对于灵活资金管理的需求。在传统金融体系中,资金的拆分和提现往往存在效率...
花呗想把信用额度变成现金?看这篇指南!
**花呗急用钱:解密背后的金融逻辑与操作指南** 在移动支付时代,"花呗"作为支付宝推出的一项信用消费产品,以其便捷性和灵活性受到广大用户的青睐。然而,在实际使用中,许多用户会遇到"急需要用钱却不...