百平台网贷:债务滚雪球如何解?
网贷平台的还款逻辑本质上是债务转化的博弈场域。当借款人同时涉及100个平台时,每个平台的债权结构都存在差异性,利率区间从年化8%到36%不等,违约金计算方式也呈现碎片化特征。这种多平台债务的叠加效应,使得单笔债务的本金基数被指数级放大,而还款能力的边际递减效应则导致债务雪球加速滚雪。平台间资金链的断裂风险往往引发催收策略的连锁反应,不同平台的催收力度、催收方式甚至法律诉讼策略的差异,会形成多维度的债务压力矩阵。
在债务重组过程中,平台间债权的优先级差异成为关键变量。部分平台可能通过债权转让或资产包打包的方式转移风险,而另一些平台则可能采取司法催收手段强化追索。借款人需要建立债务分类体系,区分不同平台的债权性质,优先处理具有强制执行效力的债权。同时,注意不同平台对逾期记录的披露机制,某些平台可能通过数据接口将逾期信息同步至征信系统,而另一些平台则可能采用非公开的内部评级体系,这种信息不对称性会直接影响债务重组的谈判筹码。
债务处置的现实路径往往需要借助第三方调解机制。部分平台会与法律服务机构合作,提供债务重组方案,但这类方案通常伴随高额服务费和隐性条款。借款人需警惕"债务重组"背后的债务转移陷阱,核实协议中是否包含债权转让条款。同时,关注平台的运营主体变更情况,当平台实际控制人发生变更时,原有债务协议的法律效力可能产生不确定性,这种制度性风险需要纳入债务处置的评估框架。
在债务危机的临界点,借款人需要构建多维度的防御体系。除常规的法律咨询外,可考虑通过债务重组协议将部分债权转化为股权或实物资产,但此类操作需严格评估平台的资产流动性。同时,关注监管政策对网贷行业的动态调整,某些平台可能因合规性问题被纳入监管体系,这种政策变化可能直接影响债务的法律效力。最终,债务处置需要在风险评估、法律合规和还款能力之间找到动态平衡点。
相关文章
分期乐还在用吗?
近期关于分期乐的讨论热度居高不下,尤其是在消费者中产生了广泛的关注。分期乐作为一个提供消费分期服务的平台,近年来受到不少年轻人的喜爱。但随着其模式的普及和市场竞争的加剧,是否还值得使用这一平台成为了一...
京东白条提现攻略:流程、时间与注意事项全指南
京东白条的提现机制设计旨在平衡用户便利性和平台风险控制,因此并非简单的“直接取款”,而是经过多重审核流程的便捷支付方式。要理解如何提现,首先需要明确白条的运作模式:它本质上是一张信用额度,基于用户的信...
鲜花何处寻如何用
鲜花,这个看似简单的事物,实则承载着人类对自然的向往与情感的寄托。它不仅是点缀生活的装饰品,更是传递心意的媒介。然而,许多人却在"去哪拿去花"和"怎么用"的问题上感到迷茫。鲜花的获取与应用,远比表面看...
便荔卡包取现审核中注意事项
当您收到“便荔卡包取现额度正在审核中”的通知时,这通常意味着您的申请已经提交成功,但银行或金融机构需要进一步核实相关的信息。这一过程可能涉及多个环节,包括但不限于您的信用记录、收入水平以及还款能力等。...
白条提额技巧:合法提升信用额度
在金融科技领域,“白条”作为一种信用支付工具,深受用户喜爱。但围绕白条,一些用户 首先,需要明确的是,所谓的“口子大神”通常是指那些精通各种金融产品的用户,他们不仅了解各种金融产品的特点和使用方法,...
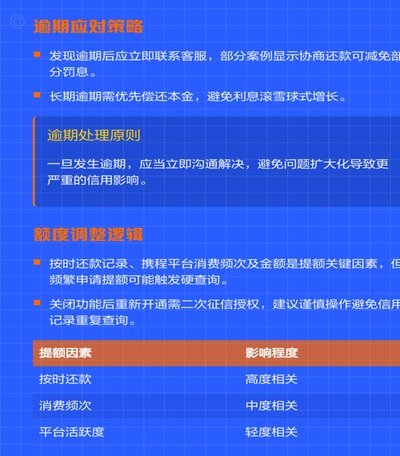
携程拿去花额度能提现吗?揭秘背后规则
“携程拿去花额度可以提现吗”这个问题,乍听之下看似简单,实则扎根于携程平台商业模式的特殊性以及用户消费行为的复杂性。简单粗暴地回答“可以”或“不可以”,都无法完全抓住问题的核心。要理解这个问题,首先需...