携程“拿去花”:这笔钱该怎么花?
携程平台的"拿去花"功能本质上是将用户账户中的积分、优惠券等虚拟资产转化为可支配的现金额度。这种资金形态具有独特的流动性特征,既不同于传统现金也区别于电子支付工具。用户需要建立清晰的资金分类体系,将这部分资金单独划分为"临时可支配资金池",通过设置资金使用规则避免过度消费。建议采用"三三制"管理法:30%用于应急支出,30%用于短期理财,40%作为专项储备金,这种结构既能保障资金安全又能实现资产增值。
在风险控制层面,需警惕资金使用的边际效应递减问题。当资金规模超过个人月收入的20%时,建议优先偿还高息债务或购买保障型保险产品。携程资金的特殊性在于其与平台服务的强关联性,因此应避免将全部资金投入单一领域。可考虑将资金拆分为"核心资产"和"弹性资产",前者用于支付固定费用,后者用于灵活消费,这种分层管理能有效降低资金滥用风险。
资产配置方面,短期理财工具是最佳选择。货币市场基金、银行活期理财等产品既能保持资金流动性,又能获得高于银行储蓄的收益。对于具备一定风险承受能力的用户,可尝试将部分资金配置到低风险的结构性存款或债券基金,通过阶梯式投资策略实现收益最大化。需要注意的是,所有投资决策都应建立在充分了解产品风险收益特征的基础上,避免盲目跟风。
消费策略上,应优先满足必要支出并建立消费预警机制。建议使用资金支付时设置消费限额,同时开启消费数据分析功能,定期评估资金使用效率。对于非必需消费,可采用"延迟满足"策略,将资金转入专门的消费储蓄账户,待满足特定条件后再进行消费。这种机制能有效防止冲动消费,确保资金使用符合长期财务规划。
长期来看,携程资金的使用应与个人财务目标形成闭环。建议将资金纳入整体资产配置框架,通过定期复盘调整资金使用策略。当资金积累达到一定规模后,可考虑将其转化为长期投资工具,如指数基金定投或REITs投资,借助复利效应实现财富增长。这种从短期可支配资金到长期资产的转化,是实现财务自由的关键路径。
相关文章
羊小咩如何查看信用额度
在数字金融领域,“羊小咩”作为一个以虚拟形象出现的创新金融应用,其额度管理机制成为用户关注的焦点之一。羊小咩的核心功能是为用户提供信用评估与贷款服务,其额度不仅决定了用户能够获取的资金上限,也是其信用...
拍拍易借低息贷快
拍拍贷的贷款模式,其“借钱”的方式与传统的金融机构有着本质区别。核心在于其利用大数据风控和P2P模式进行资金撮合,让用户能够以相对较低的门槛获得短期信贷服务。了解“怎么借钱”的关键,首先在于理解拍拍贷...
便荔卡包取现审核中注意事项
当您收到“便荔卡包取现额度正在审核中”的通知时,这通常意味着您的申请已经提交成功,但银行或金融机构需要进一步核实相关的信息。这一过程可能涉及多个环节,包括但不限于您的信用记录、收入水平以及还款能力等。...
羊小咩贷款是网贷吗
当前讨论“羊小咩贷款是否为网贷”的问题,核心误区在于将“线上平台运营”等同于“非正规的消费信贷产品”这一二元化判断。从金融科技的角度审视,任何通过互联网渠道接触用户的借贷服务,其本质都是一种数字化的资...
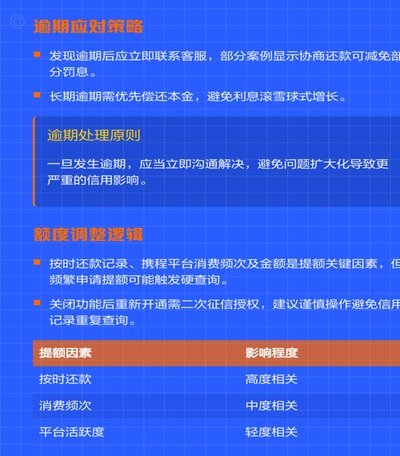
携程拿去花额度能提现吗?揭秘背后规则
“携程拿去花额度可以提现吗”这个问题,乍听之下看似简单,实则扎根于携程平台商业模式的特殊性以及用户消费行为的复杂性。简单粗暴地回答“可以”或“不可以”,都无法完全抓住问题的核心。要理解这个问题,首先需...
白条临时额度能提现变现吗?
白条临时额度的本质是基于用户信用评估的短期信用提升,其设计逻辑与常规额度存在本质差异。临时额度通常针对特定场景或短期资金需求,例如还款周期前的额度补充,其审批机制更侧重于用户近期消费行为与还款能力的动...